Отказ банка не всегда означает «плохую кредитную историю». Причиной может быть высокая долговая нагрузка, короткий стаж, ошибка в анкете, требования конкретного продукта или чужая запись в бюро кредитных историй. Поэтому перед новой заявкой полезно не гадать, а получить собственные отчёты и проверить факты.
В России кредитная история может храниться сразу в нескольких БКИ. Сначала нужно узнать их список через Центральный каталог кредитных историй, затем запросить отчёт в каждом бюро. Два раза в календарный год каждое БКИ обязано предоставить кредитный отчёт бесплатно; на бумаге бесплатно можно получить не более одного из этих двух отчётов.
Разберём весь путь без платных посредников. После проверки сравнивать продукты удобнее на витрине кредитов наличными или в разделе кредитных карт, но даже идеальная история не гарантирует одобрение: решение принимает кредитор.
Что хранится в кредитной истории
Кредитная история — это не один рейтинг и не список просрочек. Она включает сведения о заявках, договорах, платежах, задолженности, поручительстве и источниках формирования данных. Структура разделена на части, доступ к которым зависит от роли получателя и согласия человека.
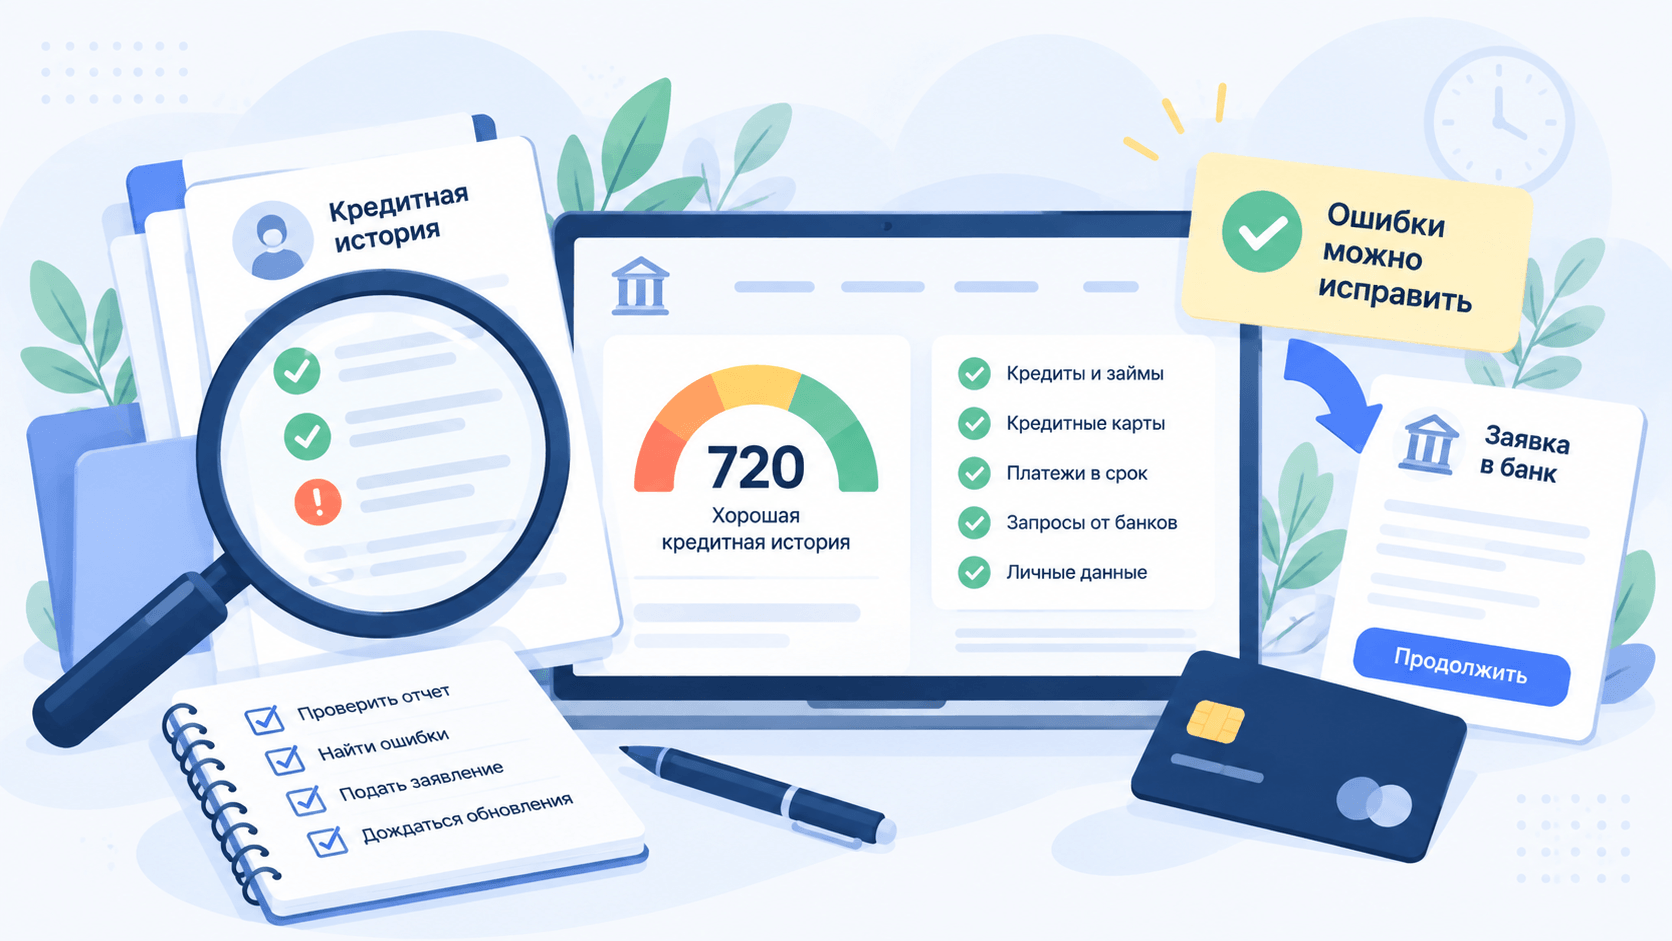
В своём отчёте обычно можно увидеть:
- действующие и закрытые кредиты и займы;
- первоначальную сумму, остаток и статус обязательства;
- график и фактическую дисциплину платежей;
- просрочки и их длительность;
- заявки и обращения кредиторов к истории;
- информацию о кредиторе или источнике записи;
- индивидуальный кредитный рейтинг, если бюро его рассчитывает.
Рейтинг разных БКИ может отличаться, потому что у бюро свои модели и набор данных. Он помогает увидеть общую картину, но банк принимает решение по собственной скоринговой системе.
Шаг 1. Узнайте, в каких БКИ есть ваши данные
Не покупайте «единый отчёт» у случайного сайта. Официальный первый шаг — запросить сведения из Центрального каталога кредитных историй Банка России.
Проще всего сделать это через подтверждённую учётную запись на Госуслугах. В результате приходит перечень бюро с названием, адресом, сайтом и контактами. Самих кредитов в ответе каталога нет: он только показывает, куда обращаться дальше.
Также запрос можно направить через сайт Банка России при наличии кода субъекта кредитной истории или другими предусмотренными способами. Код — специальная комбинация, которая могла быть создана при заключении кредитного договора. Не сообщайте его посторонним.
Если список содержит несколько БКИ, получить отчёт нужно в каждом. Запись об одном кредите может быть в одном бюро, а сведения о другом — в другом.
Шаг 2. Закажите бесплатные отчёты
Перейдите на официальный сайт бюро из ответа каталога, зарегистрируйтесь и подтвердите личность предложенным способом. БКИ может использовать Госуслуги, квалифицированную подпись или иной законный механизм идентификации.
Каждое бюро предоставляет два бесплатных кредитных отчёта в календарный год. Это лимит на бюро, а не на всю систему. Если история хранится в трёх БКИ, бесплатные запросы доступны в каждом из трёх.
Скачайте полную версию отчёта, а не только цветной рейтинг. Сохраните файл с датой в названии. Он понадобится для сравнения после исправления ошибки.
Платные подписки на мониторинг могут быть удобны, но для разовой проверки перед заявкой обычно достаточно официальных бесплатных отчётов.
Шаг 3. Проверьте отчёт по чек-листу
Не ограничивайтесь числом рейтинга. Последовательно проверьте пять блоков.
Персональные данные
ФИО, дата рождения, паспорт и прежние документы должны относиться к вам. Ошибка в номере паспорта или смешение тёзок способно прикрепить чужую запись.
Действующие обязательства
Сопоставьте кредитора, номер договора, дату, сумму, остаток и статус. Закрытый кредит не должен бесконечно числиться активным.
Платёжная дисциплина
Проверьте даты и длительность просрочек. Иногда платёж, внесённый в последний день, зачисляется позже. Это не всегда ошибка бюро: важны условия договора и дата исполнения обязательства.
Заявки и запросы
Незнакомые обращения кредиторов могут указывать на попытку мошенничества или согласие, которое вы не помните. Один технический запрос не доказывает оформленный долг, но требует проверки.
Информационная часть и отказы
История может содержать сведения об обращениях и решениях. Отказ сам по себе не является просрочкой, однако серия заявок за короткий срок выглядит как резкая потребность в деньгах.
Какие записи действительно выглядят ошибкой
Типичные ситуации:
- чужой кредит или микрозайм;
- договор погашен, но отмечен действующим;
- указана просрочка, которой не было;
- платёж отражён дважды или в неверной сумме;
- банк не обновил остаток после досрочного погашения;
- неверные паспортные данные;
- запрос от организации, куда человек не обращался;
- запись относится к отменённой или мошеннической сделке.
Не каждая неприятная запись ошибочна. Если платёж фактически поступил после договорной даты, БКИ не может удалить просрочку только потому, что она мешает новой заявке. Достоверная история не «очищается» за деньги.
Как оспорить неверную запись
Заявление можно направить в БКИ, в котором находится спорная запись. Укажите конкретный договор и сведения, которые считаете неверными, приложите подтверждения: справку о закрытии, выписку, чеки, ответ кредитора, заявление о мошенничестве.
БКИ обращается к источнику формирования кредитной истории. Банк, МФО или другая организация проверяет информацию и подтверждает либо исправляет её. После завершения получите обновлённый отчёт и сравните его с сохранённой версией.
Параллельно полезно обратиться к самому кредитору. Часто ошибка возникла в его системе, и исправление у источника ускоряет передачу корректных данных во все бюро.
Если ответ не решает проблему, запросите мотивированное объяснение и используйте официальный порядок жалобы. Для мошеннического кредита одного обращения в БКИ недостаточно: уведомите кредитора, полицию и при необходимости Банк России, сохраните номера заявлений и ответы.
Сколько времени занимает исправление
Закон устанавливает сроки проверки, но на практике обновление в разных БКИ происходит не одновременно. Не подавайте новую заявку на следующий день после отправки спора. Сначала получите подтверждение результата и свежие отчёты.
Если кредитор признал ошибку, спросите, когда исправленные данные отправлены в бюро и в какие именно. Через разумный срок закажите повторный отчёт. Один исправленный PDF не гарантирует, что запись обновилась во всех местах хранения.
Самозапрет на кредиты: что он делает
Самозапрет позволяет ограничить заключение с человеком договоров потребительского кредита и займа. Установить или снять его можно через Госуслуги, а предусмотренные законом операции доступны и через МФЦ. Запись отражается в кредитной истории, и кредиторы обязаны учитывать её при проверке.
Самозапрет полезен как защита от оформления займа мошенниками, но не блокирует все финансовые обязательства без исключения. Он не отменяет действующие кредиты и не исправляет старые ошибки. Перед использованием изучите официальный перечень исключений и сроки вступления записи в силу.
Если вы планируете собственную заявку, проверьте статус запрета заранее. Снятие действует не мгновенно, потому что закон предусматривает период ожидания как дополнительную защиту от социальной инженерии.
Что улучшить перед новой заявкой
Исправление ошибок — единственный быстрый способ изменить неверную историю. Достоверные просрочки удалять нельзя, но со временем можно показать стабильную платёжную дисциплину.
Практический план:
- Погасите небольшие просроченные обязательства и получите подтверждение.
- Не отправляйте десятки заявок одновременно.
- Уменьшите неиспользуемые кредитные лимиты, если они ухудшают долговую нагрузку.
- Проверьте официальные доходы и данные в анкете.
- Рассчитайте комфортный платёж с запасом на обычные расходы.
- Не берите микрозайм только ради «улучшения рейтинга».
Новый долг не является ремонтом истории. Кредит имеет смысл лишь для реальной задачи и при понятном источнике погашения.
Как выбрать продукт после проверки
История показывает прошлое, а решение требует оценки будущего бюджета. Перед заявкой выпишите:
- нужную сумму на руки;
- максимальный платёж;
- желаемый срок;
- полную стоимость кредита;
- стоимость дополнительных услуг;
- запас на непредвиденные расходы.
На финансовой витрине Discovia представлены публичные параметры предложений. Они помогают сократить список, но не заменяют индивидуальные условия. Сравнивайте ПСК и итоговую сумму, а не вероятность одобрения из рекламы.
Если нужна карта для повседневных покупок, сначала определите, сможете ли полностью закрывать задолженность в льготный период. Если нужна фиксированная сумма, кредит наличными с понятным графиком может быть прозрачнее. Ни один вариант не универсален.
Как распознать «очистку кредитной истории» мошенников
Никто не может законно удалить достоверную просрочку по звонку или «связям в БКИ». Опасные признаки:
- гарантия повышения рейтинга за несколько часов;
- требование предоплаты на карту физического лица;
- просьба передать пароль от Госуслуг или код из СМС;
- обещание создать «новую кредитную личность»;
- предложение оформить несколько займов для «разгона балла»;
- отказ показать договор и реквизиты исполнителя.
Получение официальных отчётов и спор по ошибке доступны без такого посредника. Не давайте удалённый доступ к телефону и компьютеру человеку, который представляется сотрудником БКИ.
Что делать с незнакомым кредитом
Если в отчёте появился договор, который вы не заключали, относитесь к ситуации как к возможному мошенничеству, а не к обычной технической опечатке. Сразу свяжитесь с кредитором по контактам с официального сайта, сообщите об оспаривании договора и попросите зафиксировать обращение.
Параллельно направьте спор в БКИ, подайте заявление в полицию и сохраните подтверждения. В обращениях указывайте дату обнаружения записи, номер договора, сумму и почему обязательство вам не принадлежит. Не соглашайтесь «сначала внести небольшой платёж»: он может осложнить позицию по спору.
Проверьте безопасность Госуслуг, электронной почты и банковских приложений. Завершите неизвестные сессии, смените пароли, включите двухфакторную защиту и убедитесь, что номер телефона не перевыпускался без вашего ведома. Самозапрет способен снизить риск новых договоров, но не аннулирует уже появившуюся запись.
Закрытая карта тоже требует проверки
Погашенный долг и закрытый договор — не одно и то же. На кредитной карте может остаться небольшой процент, комиссия или технический остаток. После последнего платежа запросите у банка сумму полного погашения, отключите платные услуги и подайте заявление на закрытие счёта по его процедуре.
Получите справку об отсутствии задолженности и закрытии договора. Затем проверьте обновление в БКИ. Если карта просто лежит без использования, её лимит может учитываться кредитором при оценке долговой нагрузки, даже при нулевой текущей задолженности.
Не закрывайте старейшую карту исключительно ради косметического изменения рейтинга, не оценив тарифы и влияние на доступный резерв. Цель — корректная и понятная структура обязательств, а не максимальный балл любой ценой.
Частые вопросы
Где посмотреть кредитную историю бесплатно?
Сначала узнайте список БКИ через Центральный каталог кредитных историй, затем запросите отчёт на официальном сайте каждого бюро. Дважды в год в каждом БКИ отчёт предоставляется бесплатно.
Почему история находится в нескольких бюро?
Кредиторы сотрудничают с разными БКИ и могут передавать сведения более чем в одно. Поэтому одного отчёта иногда недостаточно.
Можно удалить настоящую просрочку?
Нет. Оспариванию подлежат недостоверные сведения. Достоверная запись хранится установленный законом срок.
Частые проверки ухудшают историю?
Запрос человеком собственного отчёта не равен заявке на кредит. Но частые обращения кредиторов после множества заявок видны и могут учитываться их моделями.
Самозапрет гарантирует защиту от любого долга?
Он существенно ограничивает оформление потребительских кредитов и займов, но имеет законные исключения. Проверяйте актуальные правила Банка России.
Итог
Правильная проверка начинается не с платного рейтинга, а со списка БКИ. Получите отчёт в каждом бюро, сверьте договоры, платежи, паспортные данные и запросы. Ошибку оспаривайте одновременно через БКИ и источник записи, прикладывая документы.
После исправления дождитесь обновлённого отчёта и только затем подавайте новую заявку. Если данные верны, сосредоточьтесь на долговой нагрузке, сумме и полной стоимости продукта. Отказ одного банка не является диагнозом, а высокий рейтинг — гарантией выдачи.
Источники
- Банк России: Центральный каталог кредитных историй
- Банк России: вопросы и ответы о кредитной истории
- Банк России: самозапрет на кредиты и займы
Материал носит информационный характер и не является индивидуальной финансовой или юридической рекомендацией. Порядок запросов и исправлений проверяйте на официальных сайтах Банка России и БКИ. Переходы к финансовым организациям на Discovia могут быть партнёрскими: сайт может получить вознаграждение, но это не влияет на решение кредитора и не гарантирует одобрение.