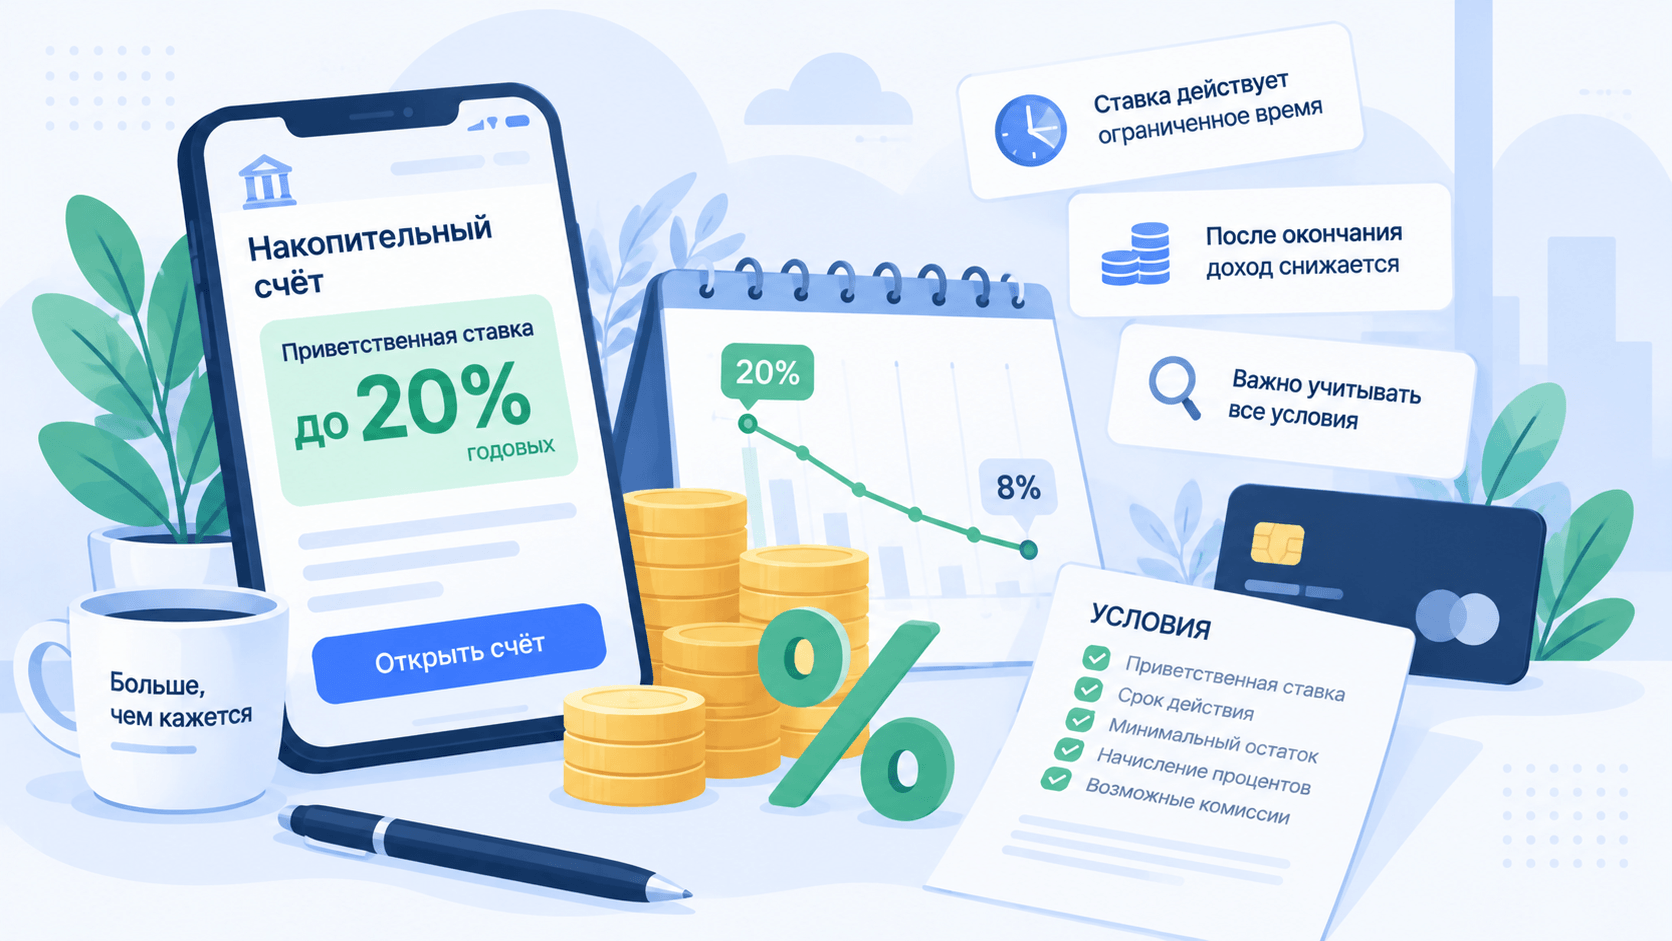
Приветственная ставка по накопительному счёту звучит как доход на весь год, хотя повышенный процент часто действует лишь первые месяцы. Ещё одна развилка — начисление на ежедневный или минимальный остаток: при снятии денег результат может заметно различаться. Показываем, что проверить до открытия счёта.
За минуту. У рекламной ставки спросите не «сколько процентов?», а кому, на какую сумму, на какой срок и на какой остаток их начислят. После приветственного периода посмотрите базовую ставку. Если деньги будете снимать в середине месяца, способ расчёта остатка может оказаться важнее разницы в рекламном проценте.
Ситуация: вы открыли счёт ради одной крупной цифры
На экране банка — повышенная ставка. Вы перевели резерв, через две недели сняли половину на ремонт, а в конце месяца получили меньше ожидаемого. Это не обязательно ошибка банка: проценты могли начисляться на минимальный остаток за месяц, а приветственная надбавка могла действовать только при выполнении условий нового клиента.
У Газпромбанка, например, счёт «Доходный» позволяет при открытии выбрать способ начисления — на минимальный или ежедневный остаток. После открытия поменять выбранный способ нельзя. Банк также описывает приветственную надбавку на первые два календарных месяца для подходящих клиентов и возможность изменить базовую ставку. Это пример того, почему экран с одной максимальной цифрой не заменяет условия конкретного счёта.
Почему одинаковые 12% дают разный доход
Ниже — учебная арифметика, не актуальный тариф. Пусть на счёте 100 000 ₽; после 19 дней вы сняли 50 000 ₽, и оставшиеся 11 дней месяца лежит 50 000 ₽. Допустим, ставка весь месяц ровно 12% годовых, в году 365 дней, а расчётный месяц — 30 дней.
| Способ начисления | База расчёта | Доход за 30 дней |
|---|---|---|
| На ежедневный остаток | 19 дней × 100 000 ₽ + 11 дней × 50 000 ₽ | ≈805 ₽ |
| На минимальный остаток | 30 дней × 50 000 ₽ | ≈493 ₽ |
Разница — около 312 ₽ только из-за способа начисления. Реальная сумма зависит от дня пополнения, времени фиксации остатка, числа дней в месяце и действующего тарифа. Газпромбанк отдельно поясняет, что у его счёта минимальный остаток фиксируется на начало дня и снятие в текущем месяце уменьшает базу расчёта за этот месяц.
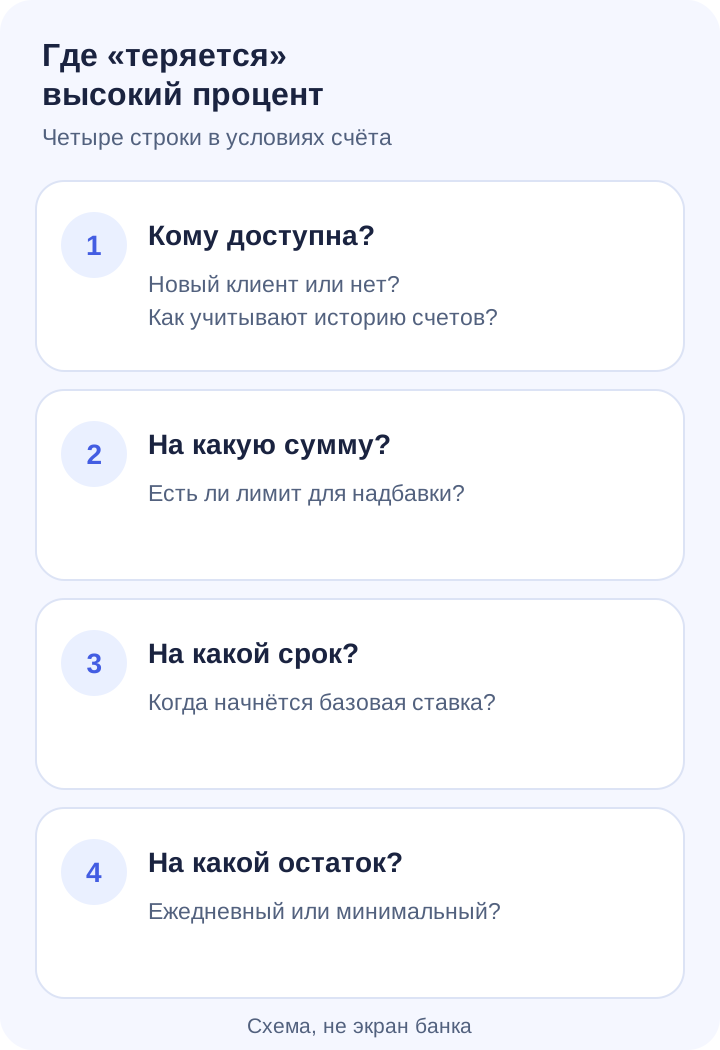
На схеме — названия пунктов, которые надо найти в тарифе, а не копия банковского приложения.
«Первые два месяца» — не бессрочная ставка
Приветственная надбавка предназначена для привлечения новых денег. Условия различаются по банкам: может учитываться история вкладов и счетов, остатки за предыдущие месяцы, способ открытия и лимит суммы. Поэтому не стоит считать, что закрытие старого счёта вчера автоматически делает вас «новым клиентом» сегодня.
В опубликованных условиях Газпромбанка надбавка для счёта «Доходный» связана, в частности, с отсутствием определённых вкладов и накопительных счетов в предыдущие 90 дней; одновременно она применяется не ко всем счетам клиента. Точную редакцию правил и ставок надо открыть в день заявки. Не переносите правила одного банка на другой.
Вот четыре даты, которые лучше записать до перевода денег:
- Когда счёт считается открытым и когда начинается начисление процентов.
- В какие календарные месяцы действует приветственная ставка.
- Когда закончится надбавка и какая ставка останется после неё.
- Когда банк выплачивает проценты и можно ли снять деньги без пересчёта уже начисленного дохода.
Считать надо год владения, а не только красивый старт
Допустим, условный банк обещает 15% годовых первые два месяца, затем 8% десять месяцев. Если сумма не меняется и не учитывать капитализацию и налог, средняя ставка за год по простой модели получится около 9,17%, а не 15%. Это пример, не прогноз дохода и не условия предложения на витрине.
Для резерва, который может понадобиться завтра, гибкость может быть важнее максимального стартового процента. Для денег с точным сроком стоит параллельно сравнить вклады и накопительные счета. Подробное сравнение этих инструментов уже есть в нашем разборе «Вклад или накопительный счёт»; здесь мы рассматриваем именно механику приветственной ставки и остатка, а не повторяем общий выбор продукта.
Где посмотреть действующие предложения
На витрине вкладов Discovia сейчас есть и классические вклады, и накопительные продукты. Если вам нужен счёт с возможностью пополнения и снятия, откройте предложение счёта «Доходный» Газпромбанка, а перед оформлением сравните его с официальными условиями банка. В карточке Discovia не следует трактовать пустое поле ставки как ноль: итоговая ставка определяется актуальным тарифом и вашими условиями.
Не переводите всю подушку безопасности только ради акции. Сначала проверьте, как работает снятие, когда заканчивается надбавка и насколько быстро вы можете вернуть деньги на основной счёт.
Перед кнопкой «Открыть». Сделайте скрин раздела тарифа с процентами после приветственного периода. Если банк показывает только максимальную ставку, найдите документ «Процентные ставки» или спросите поддержку о базовой ставке и способе начисления.
Частые вопросы
Надбавка всегда действует ровно 60 дней?
Нет. Формулировка «первые два календарных месяца» может работать иначе, чем 60 дней с момента открытия. Порядок отсчёта надо смотреть в правилах конкретного счёта.
Если снять деньги и вернуть в тот же день, проценты сохранятся?
Это зависит от времени фиксации остатка и способа расчёта. При расчёте на минимальный остаток даже кратковременное уменьшение суммы может повлиять на весь расчётный месяц. Не полагайтесь на общую интуицию — читайте тариф и время среза.
Может ли банк изменить ставку уже открытого накопительного счёта?
Да, если это предусмотрено условиями продукта. Газпромбанк прямо описывает возможность изменения ставки по счёту и порядок уведомления. Для конкретного продукта проверьте актуальную редакцию документов.
Итог: выгодный накопительный счёт — это не максимальный процент на баннере, а понятный доход после окончания бонуса и при вашем реальном режиме пополнений и снятий. Сравните доступные продукты, затем перепроверьте документ банка перед открытием.
Редакционная сверка: 21 сентября 2026 года. Часть ссылок на продукты — партнёрские; Discovia может получить вознаграждение за оформление после перехода. Ставки и условия не гарантированы и могут измениться. Источники: Газпромбанк — условия счёта «Доходный», Газпромбанк — сообщение о запуске счёта.