Открываешь приложение банка, видишь «кэшбэк до 15%» на экране карты, радуешься. В конце месяца на счёт падает рублей триста вместо ожидаемой тысячи с лишним. Знакомо? Дело не в обмане — дело в том, что крупная цифра на баннере почти никогда не описывает твои конкретные покупки. Я открыл страницу одной такой карты на сайте банка и разобрал, откуда берутся эти проценты. А заодно собрал способ получать скидку дважды с одной и той же покупки: промокодом с Discovia и кэшбэком банка вместе, а не чем-то одним.
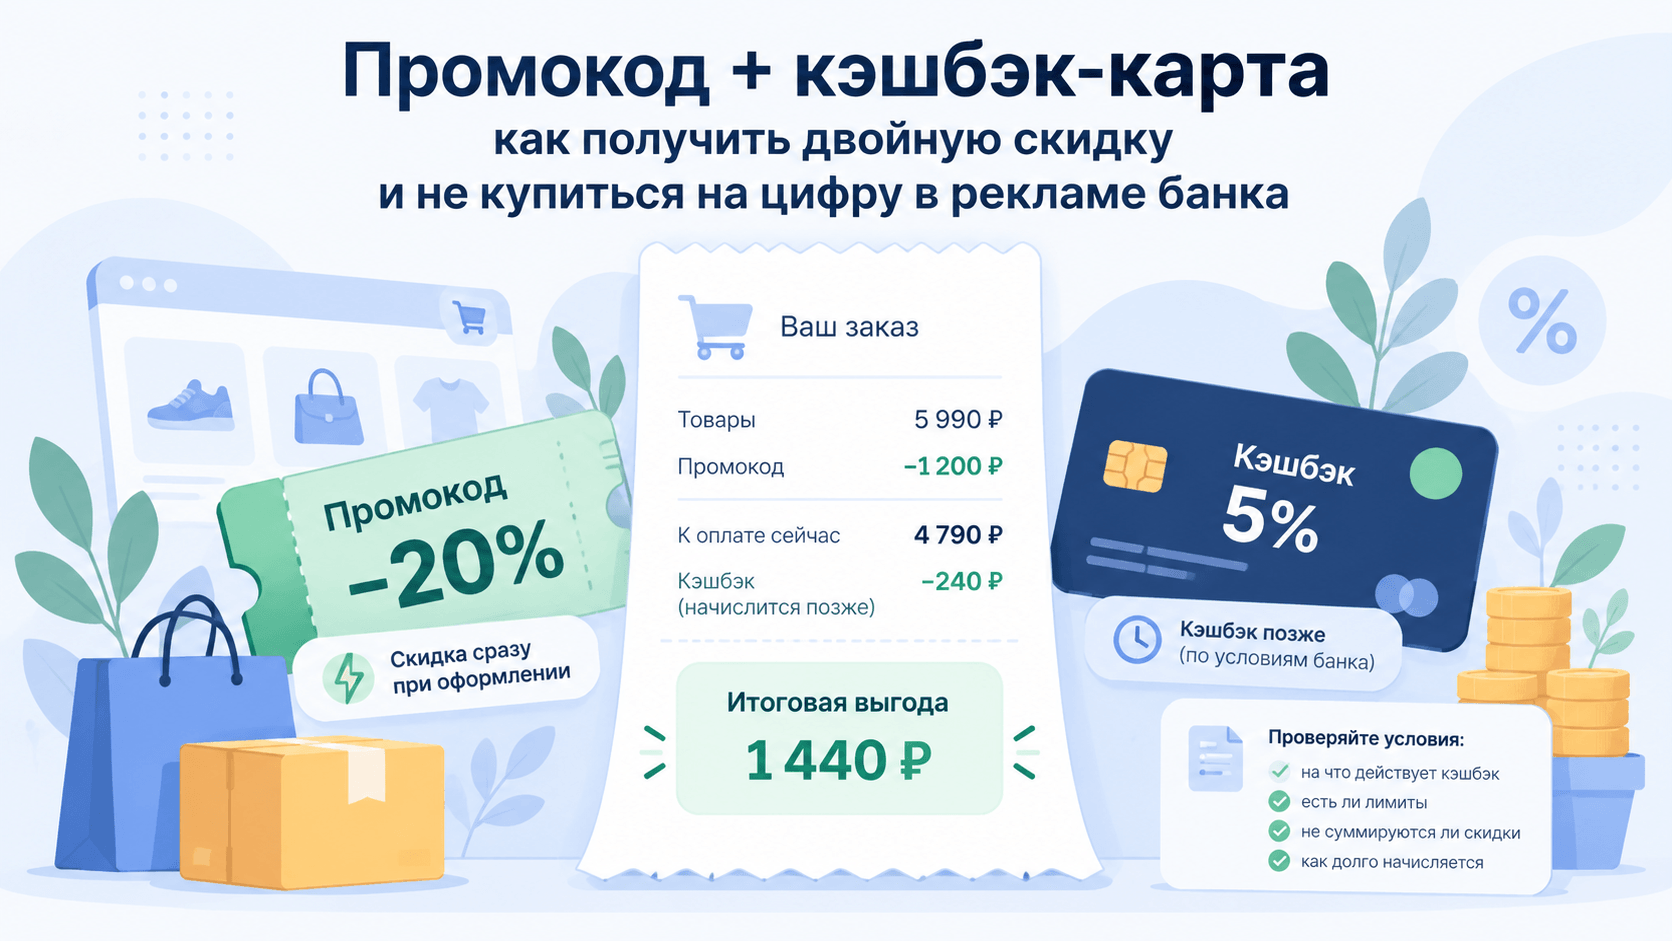
Короткий ответ. Сначала применяй промокод — он уменьшает сумму, которая спишется с карты. Кэшбэк банк считает уже от этой итоговой суммы. А «до 15%» — это ставка одной-двух категорий, а не всех покупок: у каждой категории свой процент, у некоторых свой лимит в рублях, и сверху общий потолок на месяц. Категории нужно выбрать в приложении — забыл, и кэшбэка по ним не будет вообще.
Трюк в четырёх шагах
- Зайди в приложение банка и выбери категории кэшбэка до покупки. Без этого кэшбэк по категориям не начисляется. У ВТБ, например, категории на следующий месяц открываются с 26-го числа, выбрать можно и на текущий месяц — но проще сделать это заранее и не гадать, засчитается ли покупка, сделанная до выбора.
- Найди промокод на нужный магазин на Discovia. В каталоге коды разбиты по магазинам, у активных сразу видно срок действия — не нужно гадать, сгорел он или нет.
- Примени промокод при оформлении заказа и оплати картой с выбранной категорией. Ключевое — оплачиваешь ты уже уменьшенную сумму, и кэшбэк считается от неё.
- Проверь начисление в приложении банка, а не верь цифре на баннере. Смотри не только процент, но и лимит категории и общий потолок за месяц — именно в них упирается большинство «недополученных» кэшбэков.
Почему это вообще работает
Промокод — скидка от магазина или партнёра Discovia. Кэшбэк — отдельная программа банка, привязанная к карте, которой ты платишь. Магазин ничего не знает про твою карту, банк ничего не знает про промокод. Это два независимых источника экономии на одной операции. Единственное условие — у карты должен быть кэшбэк в категории, к которой относится покупка, и эту категорию нужно выбрать заранее. Без этого шага складывать нечего.
Разбираем на цифрах
Возьмём реальную ставку. В сентябре 2026 года у дебетовых карт ВТБ категория «Аптеки, спортивные товары, дом и ремонт» давала 5%. Допустим, ты берёшь что-то для дома за 8 000 ₽, а на Discovia есть промокод на 10% для этого магазина (промокод здесь условный — конкретные коды и их размер смотри в каталоге).
| Шаг | Сумма |
|---|---|
| Цена товара | 8 000 ₽ |
| Промокод −10% | −800 ₽ |
| Спишется с карты | 7 200 ₽ |
| Кэшбэк 5% от 7 200 ₽ | +360 ₽ |
| Итого выгода | 1 160 ₽ — около 14,5% от цены |
Обрати внимание: 5% считаются от 7 200 ₽, а не от 8 000 ₽ — поэтому кэшбэк 360 ₽, а не 400 ₽. Мелочь, но именно из таких мелочей потом складывается ощущение «банк недоплатил».
Промокодная часть экономии гарантированная — она не зависит ни от банка, ни от лимитов. А вот кэшбэк сверху упирается в потолки. У ВТБ их два уровня: общий — 3 000 ₽ в месяц на всё вместе, и отдельный у некоторых категорий. Например, в сентябре Tasty Coffee давал 12%, но с лимитом 450 ₽: всё, что потратишь там сверх 3 750 ₽ за месяц, кэшбэка уже не принесёт. «Театры и кино» — 15% с лимитом 1 000 ₽, то есть после 6 667 ₽ процент превращается в ноль. Скидка по промокоду при этом никуда не денется — она с лимитами банка не связана. Отслеживать оба процесса отдельно — и есть весь трюк.
Где банки на самом деле прячут процент
Вот что я нашёл, когда открыл страницу дебетовой карты ВТБ «Мир» на сайте банка, а не рекламную плашку. На первом экране — «до 15%» и «3 000 ₽». Звучит как 15% со всего, до трёх тысяч в месяц. На деле:
- 15% — это одна категория. В сентябре 2026 года такую ставку давали только «Театры и кино», причём с лимитом 1 000 ₽ в месяц. Почта России — 10% с лимитом 500 ₽, аптеки, спорт, дом и ремонт — 5%, кафе и рестораны — 3%, супермаркеты — 3%, «все покупки» — 2%.
- 3 000 ₽ — это общий потолок на месяц, а не сумма, которую вернут сами собой. Чтобы до него дойти, нужно много тратить именно в выбранных категориях.
- Новым клиентам — 5 категорий на выбор. Больше открывается за остаток на счетах и подписку, а сам список категорий меняется от месяца к месяцу.
- «До 50%» рядом — вообще не кэшбэк. Это скидки на Яндекс Маркете при оплате картой ВТБ, отдельная партнёрская акция.
Ни одна из этих цифр не врёт технически. Просто на баннер попадает самая крупная, а твоя покупка чаще всего окажется в категории на 3–5%. Карта от этого не становится плохой: 5% на «дом и ремонт» плюс промокод — это реально около 14% экономии, как в примере выше. Просто считать нужно по своей категории, а не по заголовку.
Есть и приятное: кэшбэк у этих карт — рублями, а не бонусами, банк отдельно это подчёркивает. Никакого обмена баллов по невыгодному курсу.
Базовая механика одинаковая у двух карт — обычной дебетовой карты «Мир» и Киберкарты (она тоже на «Мир»). Разница в том, что Киберкарта по акции до 30 апреля 2027 года даёт ещё 15% кэшбэка на пополнение игровых сервисов вроде Steam, PS Store и Xbox, и у неё игровые дизайны. Не играешь — бери обычную, в кэшбэке на повседневные покупки разницы не будет.
Посмотреть условия дебетовой карты ВТБ «Мир» →
Посмотреть условия Киберкарты ВТБ →
Когда трюк не сработает
- Не выбрал категорию. Сам ВТБ в статье о Киберкарте пишет прямо: «нужно не забыть выбрать категории на месяц, иначе кешбэк не начислят». Поддержка тут не поможет.
- Купил на маркетплейсе. Категорию банк, как правило, определяет по продавцу, а не по содержимому корзины — поэтому пылесос с маркетплейса не обязательно попадёт в «дом и ремонт». У ВТБ, например, Wildberries — отдельная партнёрская категория: 3% и лимит 500 ₽ в месяц. Покупаешь там часто — выбирай именно её.
- Упёрся в лимит. Лимит категории или общий потолок уже выбран — следующие траты кэшбэк не увеличивают, какой бы процент ни был написан.
- Промокод и кэшбэк — независимые вещи. Промокод с Discovia гарантированно даёт скидку от магазина. Начислит ли банк кэшбэк сверху — зависит только от карты и категории. Один факт не гарантирует другой.
Что ты ожидаешь — и что происходит на самом деле
| Ожидание из рекламы | Как обычно на самом деле |
|---|---|
| «Кэшбэк до 15%» — вернут 15% с любой покупки | 15% — у одной-двух категорий и с лимитом; на «все покупки» у того же ВТБ — 2% |
| Кэшбэк начисляется на всё подряд | Только в выбранных категориях, и выбрать их нужно заранее |
| Чем больше потратил — тем больше вернут | Есть общий потолок на месяц и отдельные лимиты у категорий |
| «До 50%» — это тоже кэшбэк | Часто это скидка у партнёра банка по отдельной акции |
| Промокод и кэшбэк «дублируют» друг друга | Это два независимых начисления — и оба можно получить с одной покупки |
Вопросы, которые обычно возникают
А если у карты кэшбэк «на всё» без категорий? Такие тоже есть, но обычно с более скромным процентом или с собственным потолком в месяц. Логика «сначала промокод, потом кэшбэк с остатка» работает точно так же — разница только в том, что не нужно ничего заранее выбирать в приложении.
Можно применить два промокода на один заказ? Почти никогда — и на Discovia, и в большинстве магазинов система принимает один промокод на заказ. Если у тебя есть два подходящих кода, посчитай, какой даёт больше в деньгах именно на твою сумму заказа, а не просто больше в процентах.
Кэшбэк придёт бонусами или живыми деньгами? Зависит от банка. У карт ВТБ из этой статьи — рублями, банк это прямо подчёркивает. У других бывают баллы, которые ещё нужно обменять, иногда не один к одному, — это стоит проверить до оформления.
Промокод не сработал вместе с кэшбэком — что делать? Сначала проверь, что скидка от промокода вообще применилась при оформлении заказа: это вопрос к магазину, не к банку. Если скидка была, а кэшбэка нет — смотри на категорию и лимиты из чек-листа ниже, почти всегда дело в одном из них.
Чек-лист перед покупкой
- Открой приложение банка и убедись, что нужная категория кэшбэка выбрана на этот месяц.
- Посмотри процент и лимит именно этой категории — и сколько из общего месячного потолка уже выбрано.
- Найди актуальный промокод на нужный магазин на Discovia и проверь срок действия.
- Оформи заказ с промокодом и оплати картой с выбранной категорией.
- После начисления сверь кэшбэк с тем, что показывало приложение, — не с рекламной цифрой на сайте банка.
Вывод: промокод и кэшбэк-карта не мешают друг другу — они складываются, если применены в правильном порядке и категория выбрана заранее. Самое крупное число в рекламе банка почти никогда не описывает именно твою покупку: за ним стоит одна узкая категория с лимитом или акция партнёра. Сравнить кэшбэк-карты на Discovia — нормальная точка старта, но ставку и лимит своей категории всегда смотри в приложении банка.
Редакционная сверка: 23 сентября 2026 года. Условия карт ВТБ сверены со страницами банка; категории кэшбэка, ставки и лимиты банк меняет от месяца к месяцу. Часть ссылок на продукты — партнёрские; Discovia может получить вознаграждение за оформление. Это не влияет на условия для читателя и не гарантирует одобрение. Проверяйте актуальные условия в приложении банка перед покупкой.