КАСКО с франшизой обычно стоит дешевле полиса без неё. Но при ремонте часть расходов остаётся на владельце автомобиля — и «скидка» на страховку может быстро исчезнуть. Разбираем на простом расчёте, кому подходит франшиза, что проверить в договоре и когда лучше не выбирать самый дешёвый вариант.
Коротко. Франшиза — часть покрываемого убытка, которую по условиям договора оплачиваете вы. Сравните экономию на цене полиса с возможными доплатами при одном и нескольких страховых случаях. Отдельно проверьте, действует франшиза с первого случая или со второго, а также для каких рисков и повреждений она применяется.
Почему дешёвый полис может обойтись дороже
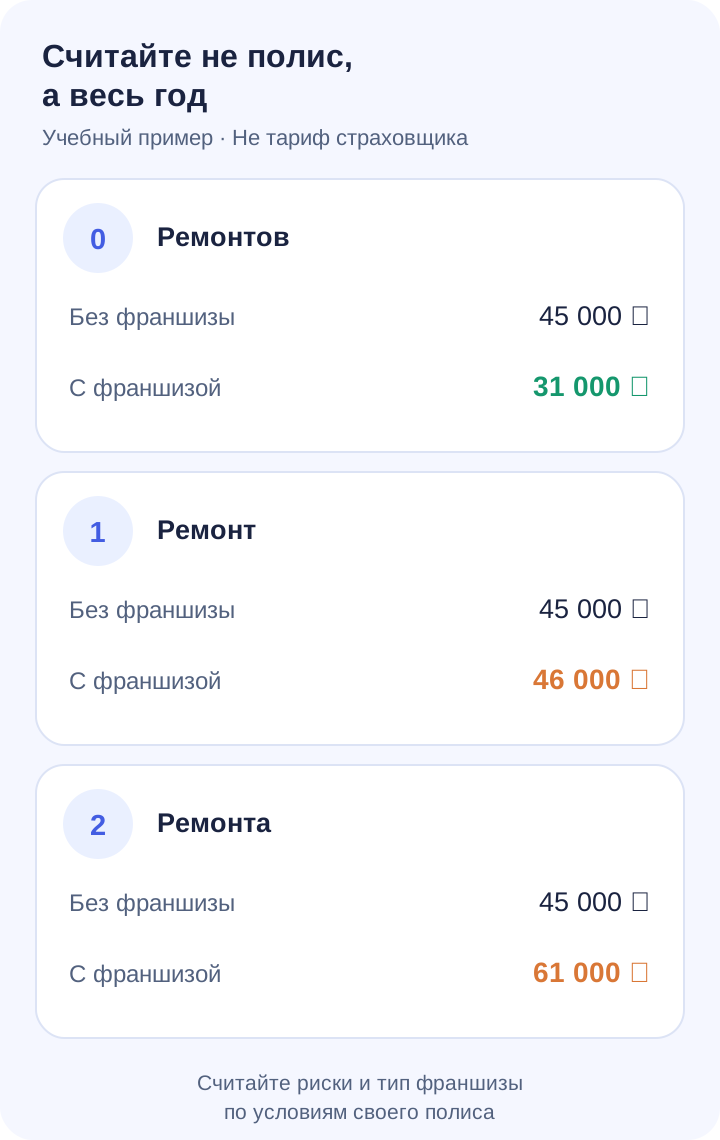
Условный водитель получил два предложения по одному автомобилю и одинаковому перечню рисков. Без франшизы полис стоит 45 000 ₽, с франшизой 15 000 ₽ — 31 000 ₽. Разница на старте — 14 000 ₽.
| Сценарий за год | Без франшизы | С франшизой 15 000 ₽ |
|---|---|---|
| Не было покрываемых убытков | 45 000 ₽ | 31 000 ₽ |
| Один ремонт на 70 000 ₽, франшиза применяется | 45 000 ₽ | 31 000 + 15 000 = 46 000 ₽ |
| Два ремонта, франшиза применяется к каждому | 45 000 ₽ | 31 000 + 30 000 = 61 000 ₽ |
Это учебный пример, не расчёт конкретного страховщика. Мы предположили, что оба ремонта признаны страховыми случаями, нет иных доплат и франшиза применяется полностью к каждому обращению. В реальном договоре может быть другой порядок, лимиты, исключения или вариант «со второго случая». Скидка на полис сама по себе не говорит, сколько вы заплатите за год.
«С первого» и «со второго» — важнее, чем кажется
На официальной странице КАСКО Т‑Страхования описаны оба подхода: франшиза с первого страхового случая и со второго. В первом варианте часть расходов ложится на клиента уже при первом покрываемом ремонте. Во втором первый случай может урегулироваться без франшизы, а последующие — по другим правилам. Точный размер и исключения определяются полисом.
Не переносите один сценарий на все программы КАСКО. Вариант с франшизой со второго случая не означает, что за любую первую царапину страховщик заплатит при любых обстоятельствах: событие всё равно должно входить в покрытие, а порядок обращения — соблюдаться.
Как читать предложение КАСКО за три минуты
Перед оплатой найдите в форме расчёта или проекте полиса:
- Что застраховано: ущерб, угон, полная гибель; проверьте не только название «КАСКО», но и выбранный набор рисков.
- Франшизу: сумму, вид, к каким рискам и с какого обращения применяется.
- Исключения: ситуации, при которых выплаты или ремонта не будет.
- Формат возмещения: ремонт на СТО или денежная выплата, возможность выбора станции, требования к осмотру.
- Начало действия: дата и условия вступления полиса в силу. Покупка полиса сегодня не означает защиту задним числом.
Т‑Страхование поясняет на своей странице, что набор покрываемых рисков зависит от выбранной программы, а полис начинает действовать после оплаты и осмотра автомобиля, если он потребуется. Если в форме выбора непонятно, применится ли франшиза к стеклу, угону или конкретному типу ДТП, не угадывайте: откройте правила и задайте вопрос страховщику до платежа.
А ОСАГО разве не покроет ремонт моей машины?
ОСАГО страхует гражданскую ответственность водителя перед другими участниками движения. КАСКО — добровольная защита своего автомобиля по выбранным рискам. Поэтому дешевле КАСКО с франшизой не становится «заменой ОСАГО». О том, как не ошибиться при покупке обязательного полиса, у нас есть отдельный разбор ОСАГО онлайн.
Сравнение зависит от вашего сценария: возраст и стоимость машины, пробег, место парковки, готовность оплатить небольшой ремонт самостоятельно. Водителю, у которого нет свободных 15–30 тысяч рублей на внезапный ремонт, высокая франшиза может быть некомфортной даже при заметной скидке на полис.
Когда стоит открыть расчёт, а когда сделать паузу
Если у вас есть финансовый резерв на размер франшизы и вы осознанно готовы платить за небольшие повреждения сами, можно посмотреть предложение КАСКО на Discovia. На странице страховщика сравните один и тот же набор рисков в двух расчётах: с франшизой и без неё. Финальную цену, покрытие и доступность оформления определит страховщик.
Если машина кредитная или лизинговая, сначала проверьте требования кредитора к страховке. Если автомобиль нужен для ежедневного заработка, учтите время ремонта и условия сервисного обслуживания, а не только цену полиса.
Перед кнопкой «Оплатить». Сохраните оба расчёта: цену полиса без франшизы, цену с ней, сам размер франшизы и перечень рисков. Найдите в правилах слова «с первого случая», «со второго случая» и «исключения». Если не можете объяснить себе, сколько заплатите при ремонте на 70 000 ₽, договор ещё рано подтверждать.
Частые вопросы
Франшизу платят при любом происшествии?
Не всегда. Применение зависит от вида франшизы и условий конкретного полиса. Некоторые события могут урегулироваться без неё, а некоторые вообще не входят в покрытие. Проверяйте правила выбранной программы.
Можно ли взять только часть КАСКО?
Да, у страховщиков бывают программы с разным набором рисков. Сравнивать цену двух вариантов имеет смысл только после проверки, что они защищают от одинаковых событий.
Где оформить?
Начните с раздела страхования Discovia и откройте условия конкретного предложения. Если выбрали КАСКО, окончательный расчёт и документы проверяйте на сайте страховщика до оплаты.
Итог: франшиза — не ловушка и не универсальная экономия. Она переводит часть риска ремонта на вас. Полис имеет смысл выбирать по стоимости и по тому, какую сумму вы готовы внести при страховом случае.
Редакционная сверка: 21 сентября 2026 года. Ссылки на продукты могут быть партнёрскими; Discovia может получить вознаграждение после оформления. Мы не страховщик, стоимость и условия полиса подтверждаются на стороне организации. Источники: Т‑Страхование — КАСКО и виды франшизы, Т‑Страхование — пояснение на примерах.