«120 дней без процентов» звучит лучше, чем «60 дней». Но больший срок не всегда выгоднее: он может распространяться только на определённые покупки, действовать один раз или требовать промежуточных платежей. На практике важнее три поля в приложении банка: дата окончания льготы, сумма для её сохранения и ближайший обязательный платёж.
Мы сравнили четыре продукта, которые представлены на финансовой витрине Discovia: Альфа-Банк, Ренессанс Банк, Уралсиб и Ozon Банк. Отдельно объясним, почему «Халву» нельзя просто поставить в один ряд с обычными кредитками. Это не рейтинг одобрения: банк принимает решение индивидуально, а окончательные условия указаны в договоре.
Короткий ответ. Если вы погашаете покупки за месяц-два, короткого возобновляемого грейса может хватить. Если покупка большая и погашение растянуто, изучайте не только число дней, но и график обязательных платежей. Для покупок на Ozon и вне него могут действовать разные сроки. Снимать наличные «потому что карта бесплатная» без проверки отдельного тарифа — плохая идея.
60, 115, 120 и 140 дней: что действительно сравниваем
| Продукт | Что означает рекламный срок | Что проверить особенно внимательно |
|---|---|---|
| Альфа-Банк, карта «60 дней» | До 60 дней на операции, предусмотренные индивидуальными условиями; период возобновляется после полного погашения | Операции-исключения, лимит снятия без комиссии и дату минимального платежа |
| Ренессанс Банк, «115 дней без %» | До 115 дней на покупки первого месяца; со второго месяца — регулярный грейс до 55 дней | Не переносить стартовые 115 дней на все последующие покупки |
| Уралсиб, «120 дней на максимум» | До 120 дней для покупок по правилам карты | Ежемесячный минимум и полное погашение остатка в конце периода |
| Ozon Банк, кредитная карта | До 140 дней на отдельные товары Ozon; до 80 дней на покупки в других местах | Есть ли у выбранного товара нужный значок и какой срок отображён в приложении |
Таблица показывает логику, а не гарантированные персональные условия. У одного банка может быть несколько редакций тарифа, а итоговая ставка и лимит зависят от решения банка. Ниже — как проверить условия до первой покупки.
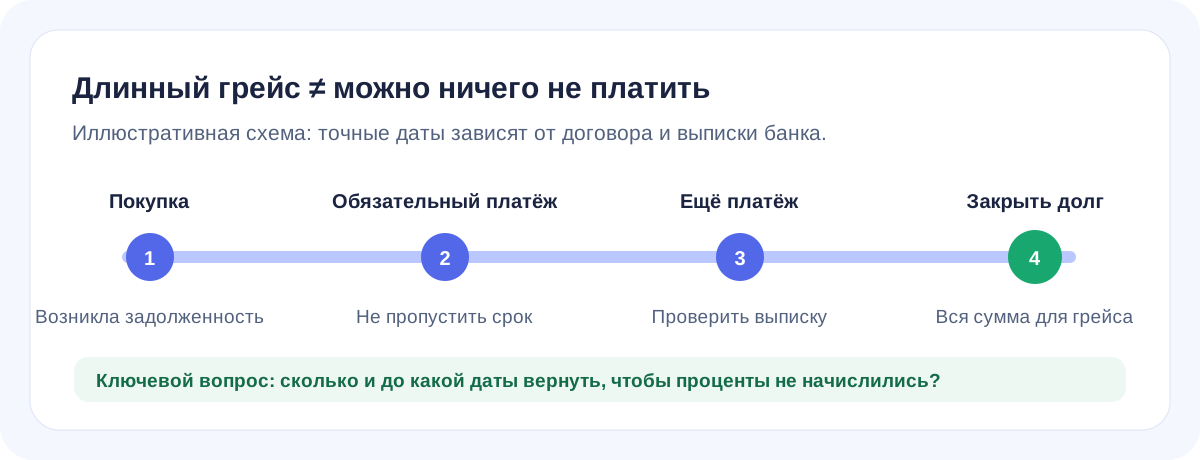
Это наша поясняющая схема, не выписка конкретного банка. Точные даты всегда смотрите в своём договоре и приложении.
Альфа-Банк: 60 дней могут быть удобнее длинного разового грейса
У Альфа-Банка льготный период по карте «60 дней» возобновляется после полного погашения задолженности. Банк описывает его для покупок, снятия наличных и переводов, но конкретный набор операций определяется индивидуальными условиями. Важная деталь: «без процентов» не равно «без комиссий». На официальной странице карты банк отдельно описывает лимит снятия наличных и комиссию при его превышении.
Для регулярных покупок с быстрым возвратом денег возобновляемый период может быть понятнее, чем длинная одноразовая акция. Например, вы оплатили ремонт 1 октября и точно вернёте сумму в ноябре. Тогда вопрос не в том, 60 или 120 дней написано на баннере, а в том, успеете ли закрыть всю сумму для сохранения льготы.
Посмотреть предложение Альфа-Банка и условия оформления.
Ренессанс Банк: 115 дней относятся к покупкам первого месяца
Здесь легко ошибиться из-за крупной цифры в названии. По условиям Ренессанс Банка 115 дней даются на покупки первого месяца пользования картой. Начиная со второго месяца работает регулярный возобновляемый период — до 55 дней. Поэтому покупка в третьем месяце не получает ещё 115 дней автоматически.
Банк также указывает, что для снятия наличных и переводов действует другой порядок: они не входят в покупательский грейс, возможны проценты и комиссия. Это особенно важно, если карта нужна не для оплаты товара, а для перевода денег себе.
Кому смотреть: тем, кто планирует конкретную большую покупку сразу после оформления и способен заранее составить план полного погашения. Если покупка ещё не определена, преимуществом стартового срока можно не воспользоваться.
Посмотреть предложение Ренессанс Банка и условия оформления.
Уралсиб: 120 дней — но обязательные платежи никто не отменял
По пояснению Уралсиба схема «120 дней на максимум» разбита на четыре месяца: в первые три можно совершать покупки, при этом ежемесячно формируется обязательный платёж; в четвёртый нужно вернуть оставшийся льготный долг. На странице продукта указаны бесплатное обслуживание и отдельные тарифы на сопутствующие услуги.
Представим покупку на 60 000 ₽. Даже если минимальный платёж в очередном месяце составляет несколько процентов от долга, после его внесения долг не исчезает. Для сохранения льготы нужно погасить остаток к дате, указанной банком. Сумму и крайний срок лучше смотреть в Уралсиб Онлайн, а не рассчитывать самому по календарю.
Кому смотреть: тем, кому нужен запас времени для крупной покупки и кто готов контролировать ежемесячные платежи. Если точно известно, что вернуть долг за четыре месяца не получится, сравнивать нужно уже стоимость кредита после льготы и ПСК.
Посмотреть предложение Уралсиба и условия оформления.
Ozon Банк: 140 дней не означают 140 дней на любую покупку
На официальной странице кредитной Ozon Карты банк разделяет сценарии: до 140 дней без переплат на товары Ozon с соответствующим обозначением и до 80 дней на покупки в других магазинах. Перед оплатой проверьте товар, условия акции и срок в своём приложении — нельзя автоматически переносить максимальную цифру на весь каталог или покупки вне Ozon.
Кому смотреть: тем, кто часто покупает на маркетплейсе и готов сверять условия конкретного товара. Для повседневных трат в других магазинах сравнивать нужно именно период до 80 дней, а не максимальные 140.
Посмотреть кредитную Ozon Карту и условия оформления.
А «Халва» — это тоже грейс на 120 дней?
Нет. «Халва» — карта рассрочки: срок зависит от покупки, магазина-партнёра и подключённых условий. Совкомбанк отдельно публикует тарифы и документы по карте. Её можно сравнивать с кредиткой в сценарии «купить сейчас и платить частями», но колонка «число дней грейса» для такого сравнения вводит в заблуждение.
Сначала посмотрите, есть ли нужный магазин в партнёрской сети и сколько платежей получится именно для вашей покупки. Платная подписка и специальные акции могут менять расчёт выгоды. Посмотреть предложение «Халвы» стоит после этой проверки, а не вместо неё.
Где нажать в приложении, чтобы не потерять льготу
У разных банков названия разделов отличаются, но искать нужно одни и те же сведения. Обычно путь начинается со счёта кредитной карты: откройте задолженность или ближайший платёж, затем найдите данные о льготном периоде. Если интерфейс показывает только «минимальный платёж», спросите у поддержки, какую сумму надо внести для полного погашения без процентов и до какой даты.
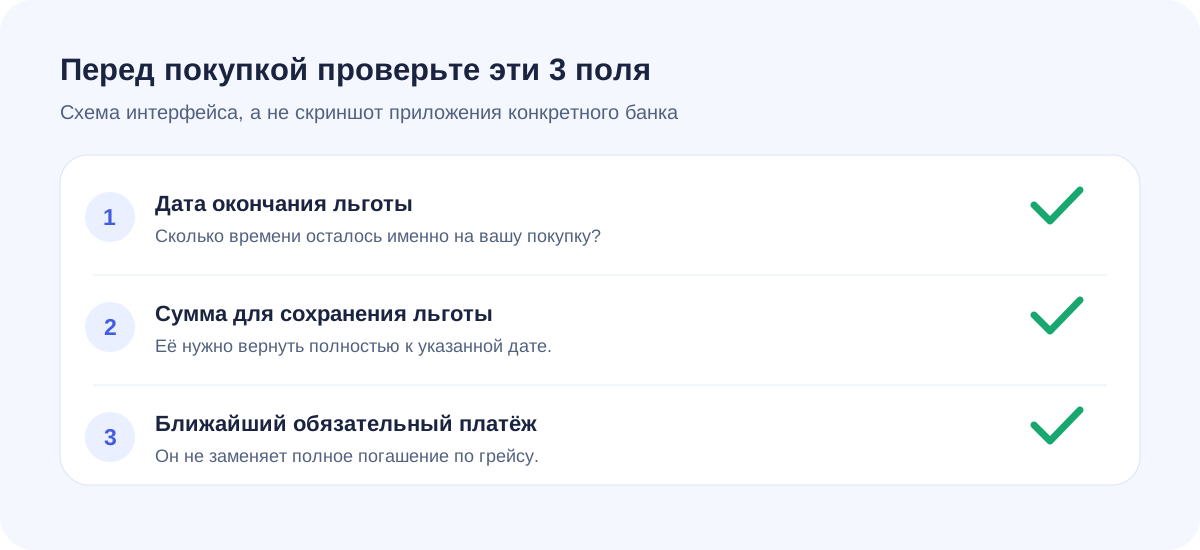
Это схема поиска нужных полей, а не скриншот приложения банка. Мы намеренно не рисуем несуществующие кнопки конкретного банка.
Сохраните скрин своей выписки или ответ поддержки. Он поможет не спутать дату обязательного платежа с концом грейса и проверить, что платёж зачислился вовремя.
Считаем на примере: покупка на 72 000 ₽
Вы планируете возвращать по 24 000 ₽ три месяца подряд. Арифметически долг закроется за три платежа. Но «без процентов» получится только если последняя сумма придёт до окончания льготного периода, а все промежуточные обязательные платежи выполнены вовремя.
| Вопрос | Что записать до покупки |
|---|---|
| Когда закончится льгота именно для этой операции? | Дату из приложения или индивидуальных условий |
| Сколько нужно внести в ближайший месяц? | Обязательный платёж из выписки |
| Сколько нужно вернуть для нулевых процентов? | Полную сумму для сохранения льготы |
| Есть ли отдельная плата? | Уведомления, подписки, переводы, снятие, страхование |
| Что будет, если опоздать? | ПСК, ставка и порядок начисления из договора |
Не выбирайте карту только по длине грейса. Если третий платёж по вашему плану приходится после контрольной даты, нужен другой график или другой продукт. При недостатке денег для погашения сравните кредитные карты с кредитами наличными по полной стоимости, а не по рекламной ставке.
Чек-лист перед оформлением
- Уточните, какие именно операции получают льготу: покупки, переводы, снятие наличных или лишь часть из них.
- Найдите дату начала и конца периода для вашей первой покупки и будущих покупок.
- Проверьте обязательный платёж и сумму полного погашения — это не одно и то же.
- Сравните ПСК, обслуживание, уведомления и дополнительные услуги в документах банка.
- Убедитесь, что сможете вернуть долг без нового займа. Если нет — рекламные «0%» не должны быть решающим аргументом.
Вывод: лучшая кредитка не та, у которой самое большое число на баннере, а та, чей сценарий совпадает с вашими покупками и реальным графиком возврата денег. Сравнить доступные предложения на Discovia можно как первый шаг, но перед подписанием заявки всегда проверяйте индивидуальные условия на сайте банка.
Редакционная сверка: 21 сентября 2026 года. Часть ссылок на продукты — партнёрские; Discovia может получить вознаграждение за оформление. Это не влияет на условия для читателя и не гарантирует одобрение. Тарифы и акции могут измениться после даты сверки.