«Платите не 29 000, а 16 500 ₽ в месяц» — звучит как спасение бюджета. Особенно когда старый платёж уже приходится втискивать между арендой и продуктами. Но через два года можно обнаружить, что новый кредит обошёлся на десятки тысяч дороже. Смотри на одну цифру в рекламе — и пропустишь вторую, гораздо важнее.
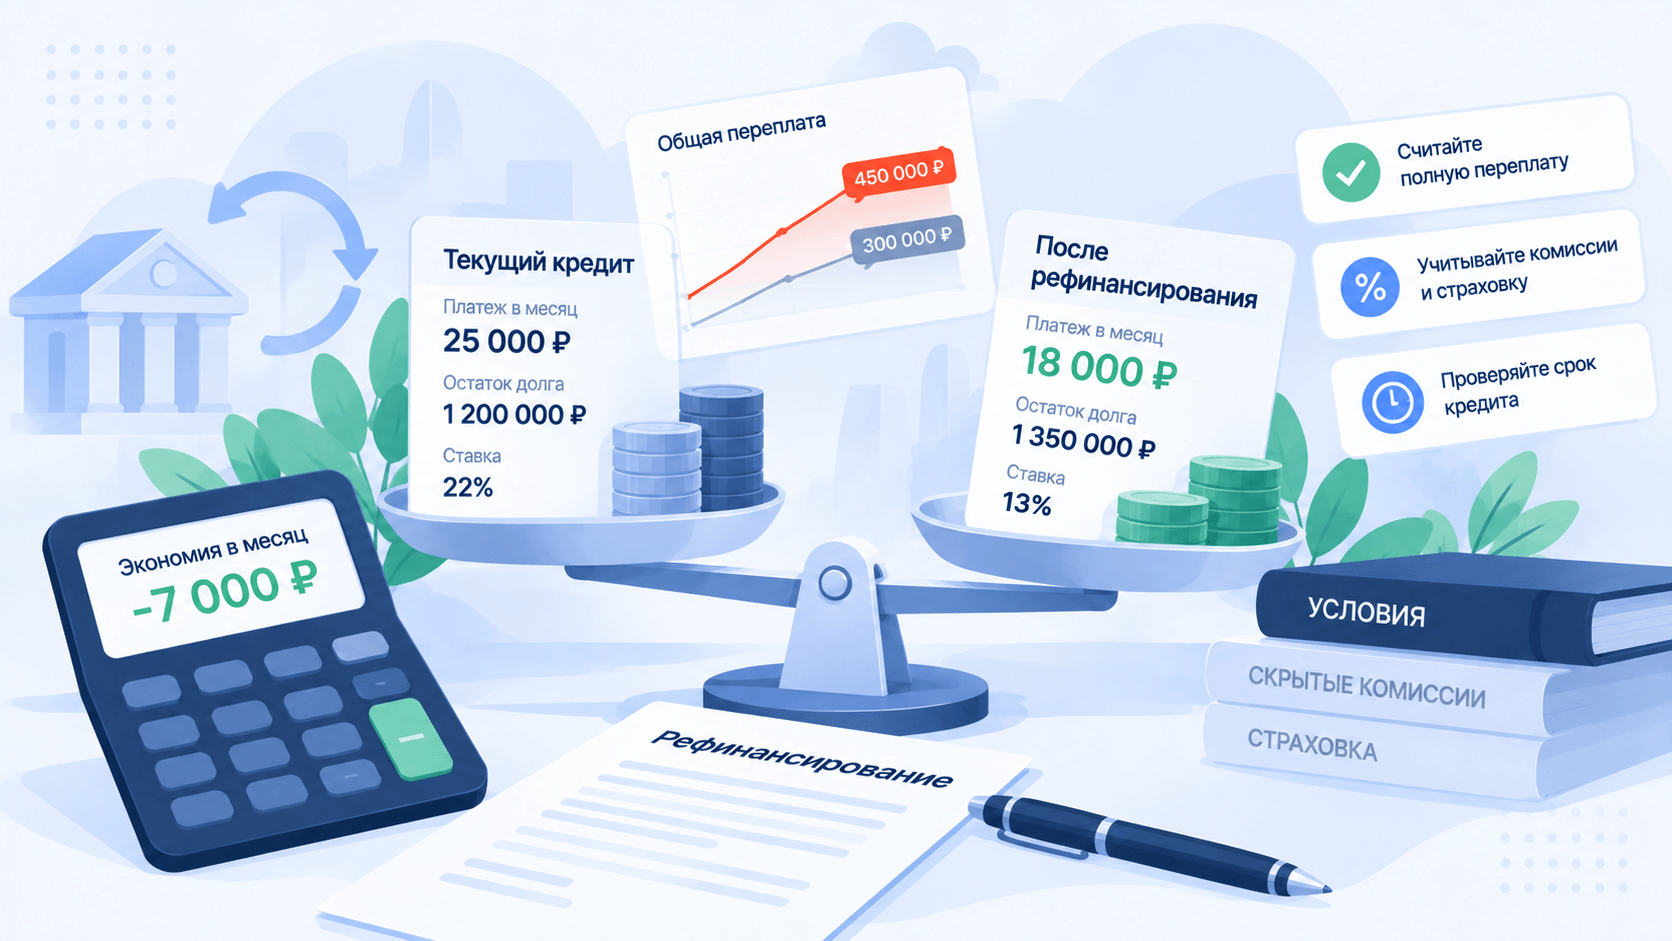
Короткий ответ. Рефинансирование — новый кредит для погашения старого. Сравни все оставшиеся платежи по нынешнему договору с суммой платежей по новому договору и дополнительных расходов. Если новый срок длиннее, платёж может снизиться, а общая сумма к возврату — вырасти. Иногда это осознанная плата за передышку, но её надо знать заранее.
Один долг, два предложения — и две разные «выгоды»
Представь: осталось погасить 300 000 ₽. По действующему графику впереди 12 платежей по 29 000 ₽. Банк предлагает рефинансирование и показывает два варианта. Числа ниже учебные, это не тариф и не расчёт по реальному договору.
| Вариант | Ежемесячно | Осталось заплатить по графику | Другие расходы | Всего с сегодняшнего дня |
|---|---|---|---|---|
| Оставить старый кредит | 29 000 ₽ × 12 мес. | 348 000 ₽ | 0 ₽ | 348 000 ₽ |
| Новый на 24 месяца | 16 500 ₽ × 24 мес. | 396 000 ₽ | 5 000 ₽ | 401 000 ₽ |
| Новый на 12 месяцев | 27 000 ₽ × 12 мес. | 324 000 ₽ | 5 000 ₽ | 329 000 ₽ |
Вариант на два года освобождает 12 500 ₽ в месяц, но добавляет 53 000 ₽ к будущим расходам. Вариант на год снижает платёж лишь на 2 000 ₽, зато экономит 19 000 ₽. Вот почему вопрос «на сколько снизится платёж?» надо задавать вместе с вопросом «сколько в итоге отдам?».
Если сейчас денег не хватает даже на обязательные расходы, более длинный график может быть разумным решением. Просто это разгрузка денежного потока, а не экономия на кредите. Называть одно другим не стоит.
Как посчитать без сложного калькулятора
Открой приложение старого банка и найди остаток основного долга, сумму и даты оставшихся платежей. Уже уплаченные проценты не возвращаются: для решения сегодня сравнивай только будущие расходы. Затем возьми индивидуальное предложение нового банка — не рекламный пример со ставкой «от».
Запиши на листе четыре строки:
- Сколько всего выплатишь старому банку, если ничего не менять.
- Сколько выплатишь новому банку за весь срок, включая последний платёж.
- Сколько стоят связанные с новым договором услуги, если они нужны для предложенных условий.
- Не появляется ли дополнительная сумма «на личные нужды». Это новые деньги в долг, а не экономия от рефинансирования; сравнивать два варианта с разной суммой заимствования напрямую нельзя.
Разница = строка 1 − (строки 2 и 3). Положительный результат в одинаковом сценарии — потенциальная экономия; отрицательный — цена новой схемы. Затем проверь график и документы банка. Калькулятор рефинансирования Финансовой культуры Банка России полезен как второй способ проверить расчёт, но итог задаёт договор.
Где часто исчезает обещанная экономия
Срок начинается заново. Осталось платить год, а новый банк предлагает три: меньший платёж выглядит красиво, пока не умножишь его на 36.
Страховка или подписка меняют условия. Сравни предложение с услугой и без неё: ПСК и общие расходы могут различаться. Банк России объясняет состав полной стоимости кредита: в ней учитываются расходы, без которых кредит не выдадут либо выдадут на других условиях. Но для твоего решения всё равно полезно отдельно выписать реальные суммы списаний по графику.
Старый кредит не закрылся автоматически. Уточни, кто переводит деньги прежнему кредитору, как получить справку о закрытии и нужно ли самому подавать заявление. До подтверждения закрытия не считай обязательство исчезнувшим.
Платёж посильный только «впритык». Даже если новый договор дешевле, оставь место в бюджете для незапланированных расходов: кредит, который можно обслуживать только в идеальный месяц, быстро превращается в просрочку.
Маршрут до заявки
Начни с категории кредитов наличными на Discovia: посмотри доступные предложения, затем открой условия именно того банка, который рассматриваешь. Наличие оффера в витрине не означает, что этот продукт рефинансирует твой долг или что банк одобрит ставку из рекламы. На сайте банка найди отдельные условия рефинансирования, индивидуальную ПСК, срок и график. Если рефинансирование не подходит, проверь, можно ли обсудить изменение графика с текущим банком: новая заявка — не единственный путь к меньшему платежу.
Перед подтверждением поставь себе три галочки: новый кредит закрывает нужный старый долг, стоимость всех будущих платежей понятна, есть план получить подтверждение закрытия прежнего договора. Если хотя бы один пункт неясен, кнопку заявки лучше пока не нажимать.
Частые вопросы
Если новая ставка ниже, рефинансирование точно выгоднее?
Нет. Процентная ставка — только часть истории. Срок, дополнительные расходы, сумма нового кредита и график могут перевесить разницу ставок. Сравни итоговые платежи за одинаковую сумму долга.
Что, если мне важнее снизить платёж, чем переплату?
Это нормальная цель. Считай тогда не только «выгоду», но и цену передышки: сколько дополнительных рублей отдашь за более комфортный месяц. Так решение останется осознанным.
Нужно ли подавать заявки сразу во все банки?
Не обязательно. Сначала отсеки варианты, где срок и дополнительные условия явно не подходят, затем уточняй персональные параметры. Окончательная ставка и одобрение появляются после рассмотрения заявки.
Вывод: хороший рефинансирующий кредит не обязательно тот, у которого самый маленький платёж. Хороший — тот, чью полную будущую стоимость ты понял и чей график подходит именно твоему бюджету. Сравнить доступные кредитные предложения можно на витрине; окончательные цифры сверяй у банка перед подписанием.
Редакционная сверка: 24 сентября 2026 года. Цифры в таблице условные. Ссылки на финансовые продукты могут быть партнёрскими: Discovia может получить вознаграждение после оформления; условия и решение по заявке определяет банк.