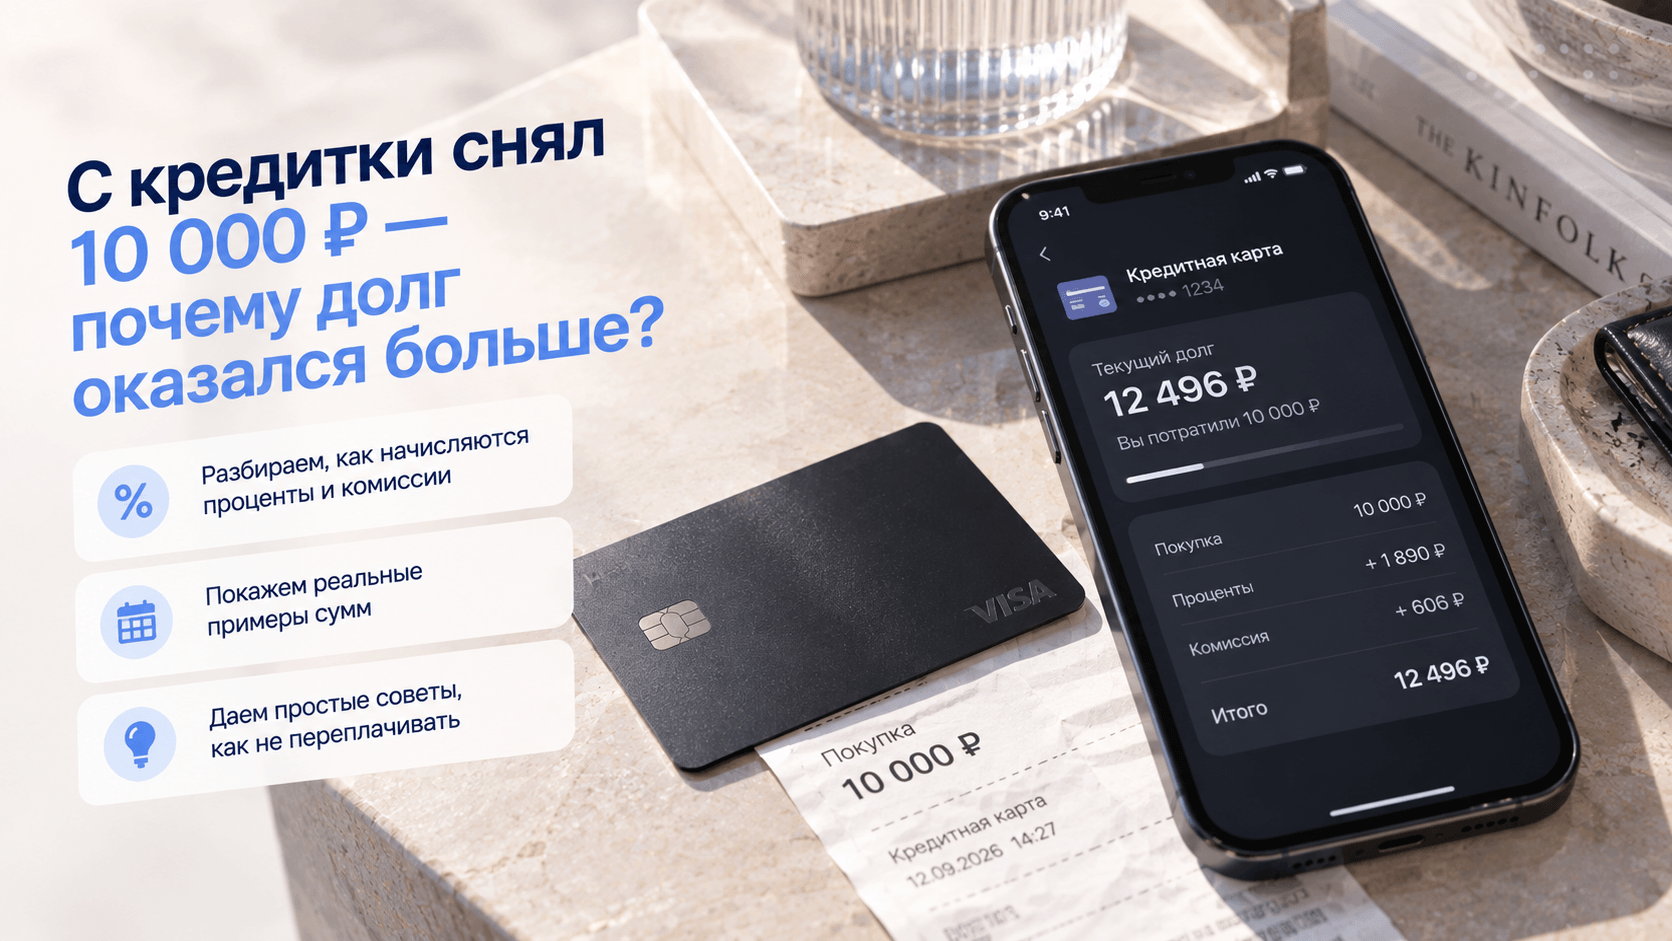
До зарплаты несколько дней. Нужно заплатить мастеру, а он принимает только наличные. На дебетовой карте почти пусто, зато на кредитке есть свободный лимит. Кажется, всё просто: снял 10 000 ₽, через неделю положил 10 000 ₽ обратно. Тем более на рекламной странице написано «без процентов».
Вот на этом месте я бы остановился — ещё до банкомата. Кредитная карта может быть недорогим способом оплатить покупку и довольно дорогим способом получить наличные. Даже если это одна и та же карта, один банк и одна сумма.
Главная ловушка не в сложной формуле. Мы воспринимаем слова «без комиссии», «бесплатно» и «беспроцентный период» как одно обещание. А это три разных условия. Разберём их на конкретных суммах, чтобы в приложении не обнаружился долг, которого ты не ожидал.
Два счётчика вместо одного
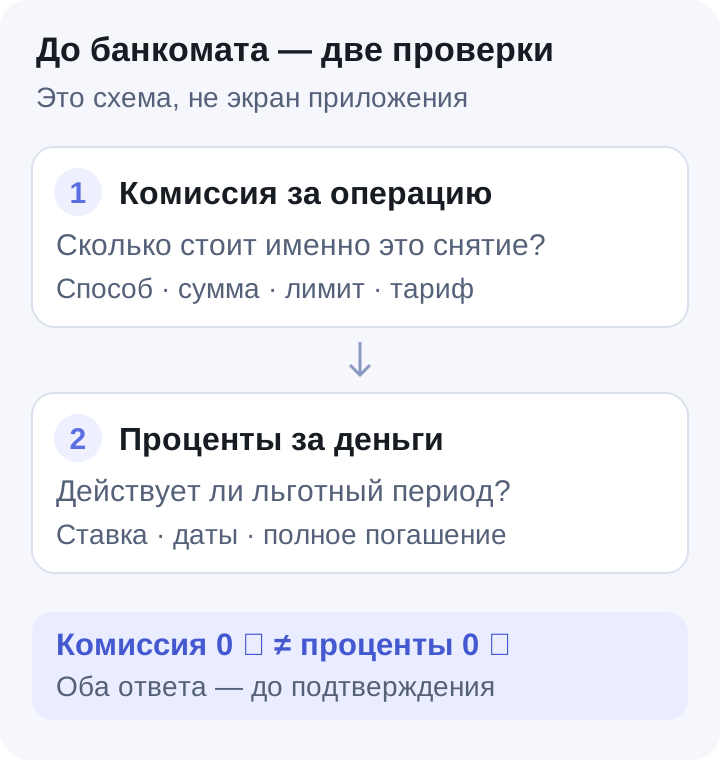
Представь, что у каждой операции есть два отдельных счётчика. Первый — комиссия за саму операцию. Второй — проценты за использование кредитных денег. Если первый показывает ноль, второй совершенно не обязан останавливаться.
На официальной странице тарифов «Платинум» Т-Банка на дату проверки указана комиссия за снятие наличных 4,9% плюс 490 ₽. Для 10 000 ₽ это 980 ₽: 490 ₽ процентной части и ещё 490 ₽ фиксированной. Точный тариф твоей карты может отличаться.
При этом справка банка о снятии наличных отдельно предупреждает: беспроцентный период на снятие не действует. В ней также оговорены возможные бесплатные лимиты по конкретному тарифу. Значит, даже льгота по комиссии сама по себе не доказывает, что деньги можно использовать без процентов.
Это пример механики, а не совет оформлять именно эту карту. И не универсальный тариф всех кредиток. У другого продукта условия могут быть совершенно иными.
Перед операцией проверь два вопроса отдельно: «Сколько стоит снять?» и «Будут ли начисляться проценты на снятую сумму?». Ответ «комиссия ноль» закрывает только первый.
Почему перевод — не то же самое, что снятие
В рекламе может быть бесплатный перевод, а ты собираешься снимать деньги в банкомате. Или наоборот: банк разрешает определённое снятие, но перевод на другую карту считает отдельной платной операцией. Подменять один сценарий другим нельзя.
Я бы описывал банку действие буквально: «Перевожу кредитные деньги на свою дебетовую карту в другом банке по номеру телефона», а не просто «хочу вывести деньги». Способ, получатель, сумма и использованный лимит помогают получить ответ именно про твою операцию.
Ниже — не таблица тарифов, а карта вопросов. Она пригодится даже тогда, когда банковская реклама выглядит очень убедительно.
| Что собираешься сделать | Что нужно уточнить |
|---|---|
| Оплатить товар картой | Входит ли операция в льготный период и когда нужно вернуть долг |
| Снять в банкомате | Комиссию, проценты и возможную плату стороннего банкомата |
| Перевести себе в другой банк | Разрешённый способ, лимит, комиссию и условия грейса |
| Перевести другому человеку | Те же вопросы, но отдельно для чужого счёта |
| Пополнить кошелёк или иной сервис | Не приравнивается ли операция к снятию наличных по правилам банка |
Последняя строка особенно важна для «лайфхаков» из интернета. Цепочка из нескольких переводов не превращает кредитные деньги в бесплатные автоматически. Я не стал бы проверять такую схему большой суммой или доверять видео, снятому по старому тарифу.
Считаем стоимость на 10 000 ₽
Теперь возьмём учебный тариф, не предложение какого-либо банка. Снятие стоит 2% плюс 300 ₽. На снятую сумму начисляется 36% годовых с первого дня. Деньги возвращаются через 30 дней. Для простоты в примере проценты считаются только на исходные 10 000 ₽, без других операций и начислений.
Комиссия получается 10 000 × 2% + 300 = 500 ₽. Проценты за 30 дней: 10 000 × 36% × 30 / 365 = 295,89 ₽. Вместе с исходной суммой — 10 795,89 ₽.
| Из чего складывается сумма | Учебный расчёт |
|---|---|
| Полученные наличные | 10 000 ₽ |
| Комиссия | 500 ₽ |
| Проценты за 30 дней | 295,89 ₽ |
| Всего в упрощённом примере | 10 795,89 ₽ |
Если положить обратно ровно 10 000 ₽, этой суммы не хватит для погашения всех обязательств из примера. Реальный банк может иначе учитывать даты, комиссию, погашение и прочие операции. Поэтому формула помогает понять порядок расходов, а сумму полного погашения нужно брать у банка.
Есть ещё неприятная мелочь: фиксированная комиссия за каждую операцию. В нашем учебном тарифе одно снятие 10 000 ₽ стоит 500 ₽, а два снятия по 5 000 ₽ — уже 800 ₽. Процентная часть не изменилась, зато фиксированные 300 ₽ начислились дважды. Разбить платную операцию на несколько маленьких — не обязательно сэкономить.
А если вернуть деньги через неделю? При тех же учебных условиях проценты будут меньше, но комиссия останется. Быстрое погашение не отменяет уже совершённую платную операцию. Именно поэтому фраза «я же всего на пару дней» не всегда спасает.
Что спросить в чате банка до банкомата
Я бы не начинал с длинного разговора про финансовые продукты. Достаточно одного конкретного сообщения:
«Хочу снять 10 000 ₽ кредитных средств в банкомате [банк] сегодня и полностью погасить задолженность [дата]. Какова комиссия по моему тарифу? Распространяется ли на это снятие льготный период? С какой даты и по какой ставке начисляются проценты? Какую сумму нужно будет погасить полностью?»
Дополнительно уточни, за какой период считается бесплатный лимит и сколько уже использовано. Календарный месяц и расчётный период карты могут не совпадать. Если в приложении есть персональное предложение, спроси о его сроке и условиях, а не о возможностях карты вообще.
Если ответ состоит из ссылки на тариф, открой её и найди именно снятие наличных. Название документа, дату версии и ответ поддержки стоит сохранить. Не для спора на всякий случай, а чтобы через неделю не искать заново, что ты проверял.
На экране подтверждения комиссии ещё раз посмотри сумму списания. Банкомат может показать собственный сбор, но это не обязательно полный список расходов по кредитке. Даже экран с комиссией 0 ₽ не заменяет проверку процентов у банка, который выдал карту.
Уже снял деньги: как не растянуть дорогой долг
Первое — не прятаться от выписки. Открой историю и посмотри, как проведена операция, списана ли комиссия и какая задолженность отражается сейчас. Затем спроси банк о сумме и порядке полного погашения на конкретную дату.
Меня здесь больше всего беспокоит подмена полного погашения минимальным платежом. Минимальный платёж помогает выполнять установленную банком обязанность по платежам, но не означает, что весь долг исчезнет или что проценты больше не начислятся. Это разные задачи.
После внесения денег проверь, зачислены ли они и осталось ли что-то к оплате. Если часть процентов отражается позже, один взгляд на уменьшившийся долг сразу после перевода может дать ложное ощущение, что история закончена. Получи понятный ответ: есть ли непогашенная задолженность и начисления, которые ещё не показаны.
Если сумму целиком вернуть не получается, посчитай реалистичный план погашения и обсуди его с банком. Перекладывать долг на следующую кредитку только ради красивого нуля в старом приложении — рискованная замена проблемы, а не доказанная экономия.
Как выбрать карту под свой сценарий, а не под крупную цифру
Для покупок я бы сравнивал стоимость обслуживания, условия льготного периода и дату платежа. Для регулярной потребности в наличных — совсем другой набор условий: комиссия за снятие, ставка по таким операциям, лимиты и общий план возврата.
Начать можно с кредитных карт на Discovia. Смотри не только на максимальный лимит: открой подробности и документы выбранного банка. Название «120 дней» ничего не говорит о твоём снятии, пока не понятно, какие операции входят в эти дни.
Если задача — просто получать наличными собственные деньги, логичнее отдельно посмотреть дебетовые карты. И там проверить лимиты и комиссии. Наличие кредитного лимита не делает его обязательным источником денег для любой бытовой задачи.
Для крупной суммы и длительного возврата можно сравнить кредиты наличными, но не по принципу «ставка от ниже». Сопоставь ПСК, срок и весь объём выплат с расходами по кредитке. Как это сделать без подмены понятий, разобрали в статье о полной стоимости кредита.
Оформлять новый продукт имеет смысл только после такого сравнения. Если денег на возврат нет даже в понятном горизонте, одобрение ещё одного лимита само по себе ситуацию не улучшит.
Короткие ответы на частые вопросы
Если вернуть снятое в тот же день, комиссии не будет?
Не обязательно. Комиссия может взиматься за операцию независимо от срока пользования деньгами. Правило про проценты и даты погашения нужно уточнить отдельно по своему договору.
Можно ориентироваться на тариф знакомого?
Нет: одинаковое название карты не гарантирует одинаковые индивидуальные условия, дату договора и подключённые опции. Особенно если знакомый оформлял карту давно или по отдельному предложению.
Собственные деньги на кредитке тоже снимаются по этим правилам?
Не делай такого вывода автоматически. Попроси банк объяснить условия снятия собственных средств и порядок учёта денег при наличии задолженности. Проще выяснить это до перевода зарплаты на кредитную карту.
Что важнее всего сохранить перед операцией?
Свой тариф, ответ банка про конкретную операцию и сумму расходов на выбранный срок. Скриншот рекламы полезен как контекст, но не заменяет эти три вещи.
Я бы запомнил не формулу, а короткое правило: сначала два ответа — про комиссию и проценты, потом деньги. Оно скучнее банковского слогана, зато значительно полезнее, когда до зарплаты действительно осталось несколько дней.
Условия источников проверены 9 октября 2026 года. Учебные расчёты не являются тарифом или индивидуальным кредитным предложением. Перед оформлением проверь документы банка и условия в финансовой витрине.