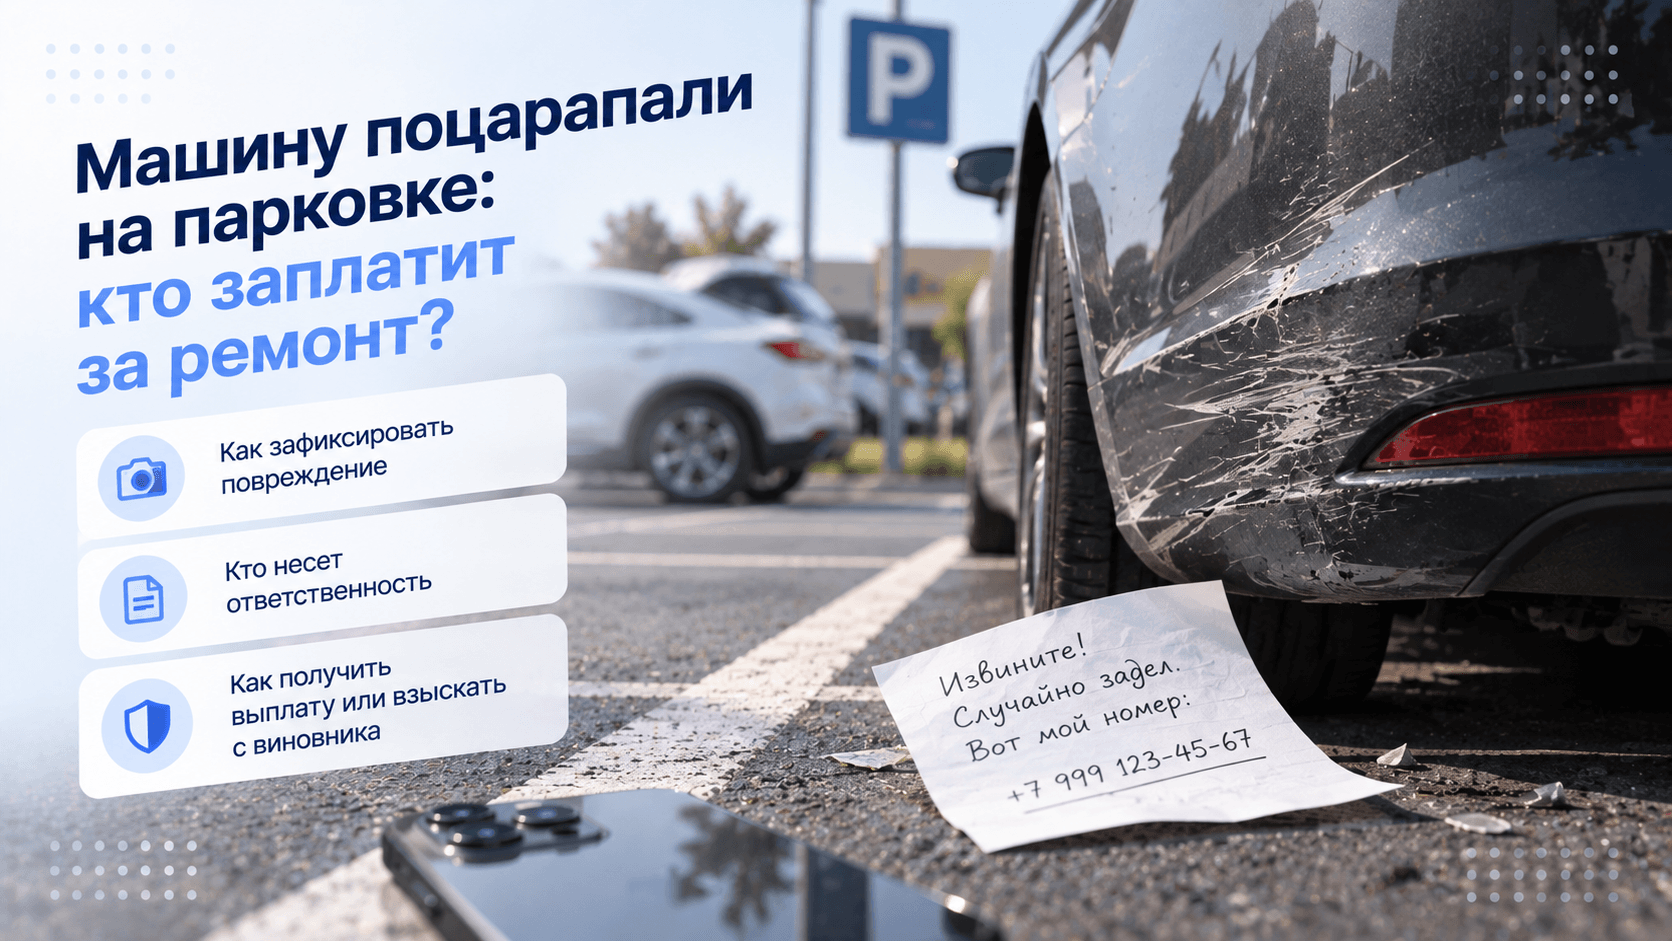
Возвращаешься к машине с пакетами, а на двери свежая полоса. Рядом никого. Под дворником нет записки. Первая мысль: «У меня же страховка — сейчас оформлю и всё починят».
Я бы сначала выяснил, какая страховка и что именно произошло. ОСАГО и каско решают разные задачи. А одинаковая на вид царапина может оказаться следствием столкновения машин, действия человека или совсем другого события. От этого зависят документы и возможное возмещение.
Ниже — маршрут для такой неприятной ситуации: что сохранить, кому сообщить и какие вопросы задать страховщику. Без обещания, что любой полис оплатит любой след на двери.
Почему собственное ОСАГО — не страховка от царапин
ОСАГО страхует гражданскую ответственность владельца автомобиля: когда при использовании машины причинён вред другим. Оно не превращается в универсальную защиту твоего кузова только потому, что ты оплатил полис.
Если твою машину повредил другой водитель, вопрос о возмещении по ОСАГО связан с обстоятельствами происшествия и его ответственностью. В предусмотренных случаях возможен порядок прямого возмещения через твоего страховщика. Но сначала нужно установить факты, а не просто отправить фотографию царапины в приложение.
Каско — отдельная защита автомобиля по условиям конкретного договора. Набор рисков, исключения, франшиза и порядок обращения могут отличаться. Слово «каско» на обложке ещё не отвечает на вопрос про неизвестного виновника во дворе.
Мне кажется полезнее держать в голове не спор «что лучше», а две задачи: чья ответственность возникла и застраховано ли такое повреждение твоей машины. Иногда к ситуации относятся оба полиса, но это не означает два возмещения одного и того же ремонта.
Три похожие царапины — три разных маршрута
Другой водитель остался рядом
Есть человек, автомобиль и возможность зафиксировать обстоятельства. Сохрани контакты, данные машин и сведения о полисах, сообщи о происшествии своему страховщику и уточни порядок оформления.
Не соглашайся на фразу «раз царапина маленькая, документы не нужны» только по внешнему виду. Повреждение может оказаться дороже, а устная договорённость — не тем, что потребуется для страхового урегулирования.
Европротокол подходит не для любого повреждения на парковке. Банк России перечисляет условия: в частности, взаимодействие двух транспортных средств, наличие ОСАГО у их владельцев и соблюдение правил оформления. Если участник скрылся, оформить всё так, будто он стоит рядом и согласен с тобой, нельзя.
Видны следы столкновения, но водитель уехал
Вот здесь надежда «моё ОСАГО всё оплатит» чаще всего подводит. Пока ответственный водитель не установлен, обычный маршрут возмещения ущерба кузову по его ОСАГО не складывается.
И не нужно рассчитывать на РСА как на запасную кассу для любого ремонта. Российский союз автостраховщиков разъясняет: при неизвестном виновнике или отсутствии у него ОСАГО компенсационная выплата по этим основаниям касается вреда жизни или здоровью, а не просто повреждённой двери.
Если есть каско, сообщи страховщику об обнаруженном повреждении и уточни, покрывает ли договор такой случай. В разборе Т-Страхования о скрывшемся виновнике указано, что ремонт после такого ДТП может входить в каско с риском ущерба. Это ориентир для проверки полиса, а не гарантия выплаты по любому варианту каско.
Кто-то провёл по кузову ключом или причина непонятна
Не придумывай ДТП, которого ты не видел. Описывай наблюдаемое: где стояла машина, когда заметил повреждение, какие следы есть. От квалификации события могут зависеть и компетентный орган, и документы.
Например, возможные противоправные действия третьих лиц нельзя автоматически подменять столкновением автомобилей. Сообщи страховщику факты и уточни, какое оформление нужно для твоего договора. Для обращения в полицию рассказывай то, что известно, а не удобную версию для полиса.
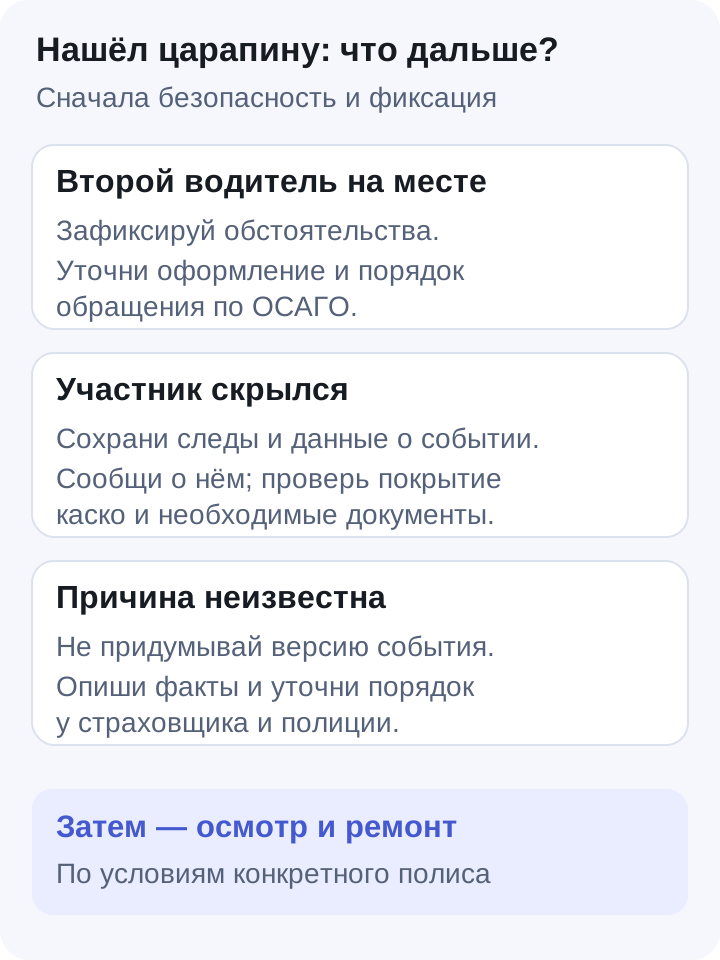
Первые действия: что я бы сделал на месте
Если есть пострадавшие, опасность или продолжающийся конфликт, сначала помощь и безопасность: при необходимости звони 112. Ни фото, ни разговор о франшизе не важнее этого.
Если обнаружено только повреждение, я бы спокойно снял общий план, положение машины и крупные планы следов. В кадре полезно оставить понятные ориентиры: парковочное место, разметку, соседние объекты. Не только красивый крупный план царапины, по которому невозможно понять, где она появилась.
Оригиналы фото и видео сохрани отдельно. Редактированная картинка с обведённой полосой может быть удобна для пояснения, но не должна заменять исходный файл. Запиши время обнаружения, место и время, когда видел автомобиль неповреждённым. Не выдавай время обнаружения за установленное время события.
Посмотри, есть ли свидетели и камеры. Если рядом магазин или управляющая компания, попроси сохранить запись за нужный промежуток: это практический шаг, пока данные не потерялись. Возможность получить копию и порядок её передачи зависят от владельца камеры и ситуации. Не конфликтуй и не публикуй чужие персональные данные ради поиска виновника.
Дальше — связь со страховщиком и, по обстоятельствам, с полицией или автоинспекцией. Если это похоже на ДТП, уточни порядок действий у компетентного органа. Если причина неизвестна, так и скажи. Нельзя дать одну команду «оформляй европротокол» для всех царапин.
И я бы не ехал сразу на полировку. До осмотра или согласования ремонта можно потерять следы, необходимые для оценки события. Если машину нужно переместить ради безопасности, сначала действуй безопасно и зафиксируй доступные обстоятельства; согласование со страховщиком не должно создавать новую опасность.
Как написать страховщику, чтобы не ходить по кругу
Вместо «мне должны всё оплатить» лучше отправить факты и четыре конкретных вопроса:
«Обнаружил повреждение [деталь] на парковке [место] в [время]. Машину оставил [время]. Причину не видел, второго участника рядом нет. По моему полису покрывается такой случай? Какие документы нужны? Нужно ли сохранить машину без ремонта до осмотра? Какая франшиза применяется?»
Попроси зарегистрировать обращение и сохрани номер. Уточни срок уведомления именно по своему договору и следующий шаг: фотоосмотр, личный осмотр, направление на ремонт или иной порядок. Обещание по телефону «всё нормально» полезно подкрепить понятным статусом заявки и перечнем документов.
В официальной справке Т-Страхования о заявлении по каско описан маршрут через приложение: раздел «Страхование», нужный полис и заявление о страховом случае. Интерфейс и доступные действия могут меняться — это не инструкция для приложения любой страховой компании.
Если не находишь нужный пункт, проверь, что открыл именно свой действующий полис. Затем обратись в поддержку за конкретным маршрутом подачи заявления. Не отправляй документы и фотографии через случайную форму, которую нашёл в поиске: используй официальный канал страховщика.
Франшиза: почему полис есть, а ремонт всё равно за свой счёт
Возьмём условный договор с безусловной франшизой 20 000 ₽ на каждый страховой случай. Представим, что повреждение признано покрытым, а размер подлежащего возмещению ущерба совпадает с указанной ниже стоимостью ремонта. Других ограничений в учебном примере нет.
| Стоимость покрытого ремонта | Твоя часть | Часть страховщика в примере |
|---|---|---|
| 15 000 ₽ | 15 000 ₽ | 0 ₽ |
| 28 000 ₽ | 20 000 ₽ | 8 000 ₽ |
| 80 000 ₽ | 20 000 ₽ | 60 000 ₽ |
В реальном полисе франшиза бывает устроена иначе. Может иметь значение вид события, виновник и другие условия. Поэтому таблица — способ понять конкретный учебный механизм, а не калькулятор любой страховки.
Кстати, маленькая царапина не обязательно означает маленькую цену, а предварительная смета сервиса не равна автоматически признанному страховщиком ущербу. До решения не обещай себе определённую выплату.
И не объединяй несколько старых повреждений в историю одного нового события. Даты и обстоятельства должны быть достоверными. Покупка полиса после обнаружения царапины тоже не превращает её в будущий страховой случай.
Как выбрать каско с учётом парковки у дома
Если машина регулярно стоит во дворе или на открытой парковке, я бы при выборе нового полиса задал вопросы именно про этот сценарий. Не «каско полное?», а «есть ли покрытие повреждения при скрывшемся участнике ДТП и противоправных действий третьих лиц, какие исключения и документы?». Это разные риски, и ответ может различаться.
Посмотри размер франшизы, лимиты, порядок осмотра, способ возмещения и условия ремонта. Цена полиса без этих деталей плохо помогает выбрать: дешёвый вариант может оказаться неудобным для частых небольших повреждений, а более дорогой — содержать ненужные тебе опции.
Один из вариантов для расчёта будущего полиса — каско Т-Страхования. Сначала введи параметры автомобиля, затем проверь выбранное покрытие и франшизу в предложении страховщика. Наличие ссылки не означает, что конкретную уже появившуюся царапину по новому договору оплатят.
Другие доступные варианты можно посмотреть в разделе страхования на Discovia. А если пока выбираешь обязательный полис, у нас есть отдельный разбор проверки КБМ и оформления ОСАГО онлайн. Каско не заменяет ОСАГО, и покупка одного продукта не отменяет задачу проверить второй.
Что делать, если пришёл отказ
Начни с письменной причины и ссылки на условия договора. Сравни её с событием, которое ты заявил, перечнем рисков, исключениями и представленными документами. Иногда проблема в недостающем документе, иногда — в том, что этот риск действительно не включён.
Если описание фактов в решении неверно, укажи конкретное расхождение и приложи подтверждения. Не ограничивайся фразой «царапина же есть»: предмет спора может быть не в наличии повреждения, а в причине, времени или объёме покрытия.
Дальнейший порядок претензии и обращения к финансовому уполномоченному или в суд зависит от ситуации. При споре о существенной сумме стоит получить юридическую помощь по документам, а не строить позицию только на статье в интернете.
Можно уехать, если виновника рядом нет?
Сначала обеспечь безопасность, сохрани доступные обстоятельства и уточни порядок действий у компетентного органа и страховщика. Обнаруженное повреждение и установленное ДТП — не одно и то же; универсальное разрешение уехать здесь было бы плохим советом.
Если камер нет, обращаться бессмысленно?
Нет: наличие видео не единственный возможный источник обстоятельств. Но отсутствие доказательств не стоит заменять выдуманной версией. Зафиксируй то, что есть, и получи порядок оформления.
Каско обязано оплатить каждую царапину?
Нет. Нужны покрытый риск и соблюдение условий договора; на сумму также влияет франшиза и другие ограничения. Именно поэтому правила лучше читать до оформления, а после события — открыть снова.
Я бы после такого случая оставил в телефоне не рекламный баннер страховой, а контакты для обращения, номер полиса и короткую памятку: безопасность, фиксация, уведомление, оформление, затем ремонт. В неприятное утро это полезнее любого обещания «защита от всего».
Сведения источников сверены 9 октября 2026 года. Это общая памятка, не заключение по конкретному страховому случаю. В статье есть партнёрская ссылка: Discovia может получить вознаграждение при выполнении условий программы. Состав покрытия и решение о возмещении определяются договором и обстоятельствами события.