На накопительном счёте лежат 300 000 ₽. В середине месяца тебе понадобилось 250 000 ₽: оплатить покупку, помочь родственнику или перекинуть деньги между банками. На следующий день всю сумму вернули. Остаток снова 300 000 ₽, в приложении всё выглядит как раньше.
А в начале следующего месяца приходит неожиданно мало процентов.
Первое подозрение — банк ошибся. Но иногда расчёт верный: счёт платит проценты на минимальный остаток за месяц. Для него важен не тот факт, что деньги отсутствовали всего день, а наименьшая сумма, которая оставалась на счёте в расчётном периоде.
Вот почему я бы выбирал накопительный счёт не с вопроса «у кого больше процентов», а с вопроса «как я собираюсь пользоваться деньгами». Для суммы, которую не трогаешь, и для резерва на бытовые расходы могут быть удобны разные правила.
Два счёта с одинаковой ставкой — два разных результата
В разборе Газпромбанка о начислении процентов описаны обе механики: минимальный остаток за месяц и ежедневный остаток. Вторая учитывает баланс в установленный банком момент каждого дня. Точный момент и границы периода ищи в документах конкретного счёта.
Если упрощённо, счёт на минимальный остаток задаёт вопрос: «Как низко опускалась сумма?» Счёт на ежедневный остаток: «Сколько денег учитывалось в каждый из дней?» Это не два названия одной услуги, а разный способ расчёта.
Мне нравится такая бытовая аналогия. Минимальный остаток — как самая низкая отметка воды в баке за месяц. Сколько воды долил потом, старую низкую отметку уже не отменяет. Ежедневный — журнал из отдельных замеров: один низкий замер не заменяет остальные.
В рекламе обоих счетов может стоять одинаковая ставка. Но после временного снятия денег доход окажется совершенно разным. Посчитаем, насколько.
Расчёт на 300 000 ₽: цена одного дня
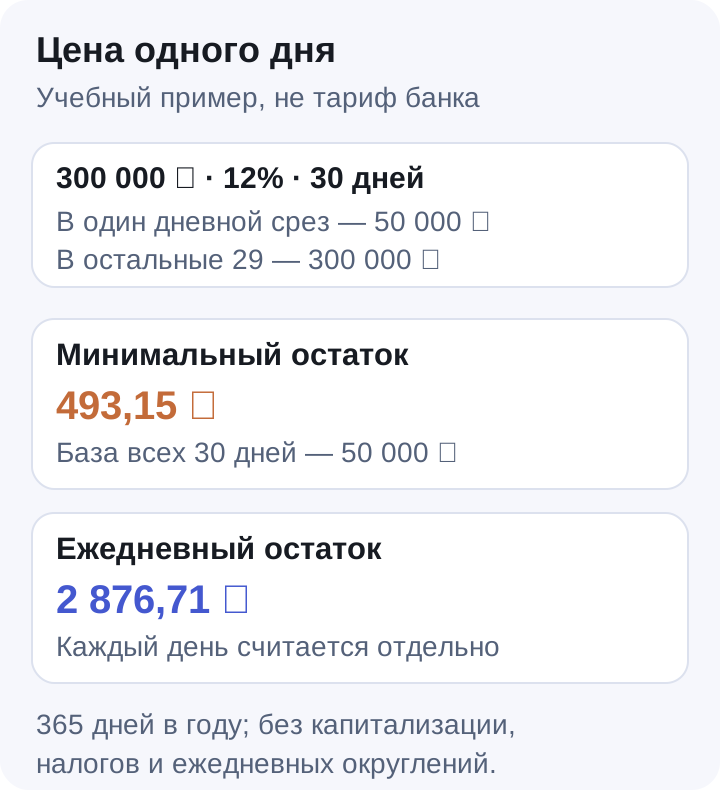
Это учебный пример, не условия банковского продукта. Ставка неизменна — 12% годовых, период — 30 дней, год — 365 дней. Капитализацию, налоги, округления по отдельным дням и прочие условия не учитываем. Уменьшенный баланс в примере попал ровно в один дневной срез.
Первый сценарий: 300 000 ₽ лежат все 30 дней. Упрощённый доход:
300 000 × 12% × 30 / 365 = 2 958,90 ₽.
Второй: на один день осталось 50 000 ₽, затем баланс восстановили до 300 000 ₽. Для минимального остатка базой всего периода становятся 50 000 ₽:
50 000 × 12% × 30 / 365 = 493,15 ₽.
Для ежедневного остатка считаем 29 дней по 300 000 ₽ и один день по 50 000 ₽:
(300 000 × 29 + 50 000) × 12% / 365 = 2 876,71 ₽.
| Что происходило с деньгами | Доход в учебном примере |
|---|---|
| 300 000 ₽ не снимали весь период | 2 958,90 ₽ |
| Остаток упал до 50 000 ₽ на день; расчёт по минимальному | 493,15 ₽ |
| То же снятие; расчёт по ежедневному | 2 876,71 ₽ |
Из-за одного дня счёт на минимальный остаток принёс на 2 465,75 ₽ меньше исходного сценария. Счёт на ежедневный — на 82,19 ₽ меньше. Ставка та же. Деньги те же. Разница — в правилах.
Это не значит, что минимальный остаток всегда плох. Если сумму не трогать, результат нашего упрощённого примера совпадёт. Проблема возникает, когда счёт, рассчитанный на один сценарий, используют для другого.
Пополнил в середине месяца — почему не помогло?
Продолжим тот же учебный счёт на минимальный остаток. Допустим, весь период на нём лежало 50 000 ₽, а перед выплатой ты добавил ещё 250 000 ₽. Теперь на экране 300 000 ₽. Но минимум завершённого периода всё равно 50 000 ₽.
Увеличение текущего баланса и увеличение базы для уже начавшегося расчёта — разные вещи. Перевод накануне выплаты не исправляет задним числом низкий остаток. Именно поэтому стоит посмотреть не только на дату начисления процентов, но и на период, за который они считаются.
В документах реального продукта могут отдельно регулироваться первый неполный месяц, нулевой остаток, новые пополнения и день открытия. Я бы не распространял учебную формулу на эти исключения без проверки.
Если банк считает ежедневный остаток, важен момент его фиксации. Перевод вечером и перевод утром могут попасть в разные срезы. Не стоит пытаться угадать их по времени уведомления: спроси, какое время применяется и когда фактически отражаются переводы.
Ежедневное начисление не всегда означает ежедневную выплату
Есть ещё два слова, которые легко перепутать: начисление и выплата. Банк может каждый день рассчитывать проценты, но перечислять их одной суммой раз в месяц. Из определения «ежедневный остаток» расписание выплат не следует.
А может добавлять проценты на счёт ежедневно. В тарифе вклада до востребования «Сейв» Яндекс Банка, вступившем в силу 30 сентября 2026 года, указана ежедневная капитализация. Это конкретное правило конкретного продукта, а не обещание для всех счетов со словом «Сейв».
Если рассматриваешь этот вариант, посмотреть предложение «Сейв» можно здесь. Перед открытием выбери именно нужный вид продукта: накопительный счёт и срочный вклад в одной линейке нельзя считать одинаковыми.
Я бы на странице сначала открыл условия, а уже потом нажимал кнопку открытия. Важный вопрос — не только частота выплат, но и то, какие действия нужны для заявленной ставки.
Даже ежедневный остаток не гарантирует максимальную ставку
Вернёмся к Яндекс Банку. В проверенном тарифе предусмотрены разные ставки в зависимости от подписки и других условий. Для повышенной ставки с Плюсом учитывается расходная операция за предыдущий календарный день, а период приветственной ставки ограничен. Это нужно проверять вместе с действующими правилами акции.
Я не стал бы переносить самый крупный процент с лендинга на весь срок хранения денег. Наш расчёт выше специально использует неизменные 12%, чтобы показать только разницу между остатками. Реальный продукт может менять не только баланс, но и ставку.
Предположим, для повышенного процента нужна платная услуга. Сравни добавочный доход и её стоимость. Если на счёте лежит небольшая сумма, подписка ради повышенной ставки может съесть весь прирост. Если услугой уже пользуешься независимо от счёта, ситуация другая. Но это всё равно расчёт, а не автоматическое «выгоднее».
Не менее важно понять, кто считается новым клиентом и с какой даты идёт приветственный период. Открытие счёта «на потом» может запустить отсчёт раньше первого крупного пополнения. Такое правило нельзя предполагать — его нужно найти у выбранного банка.
Как я бы разделил деньги перед выбором счёта
Не нужно превращать личный бюджет в пять таблиц. Достаточно честно назвать назначение суммы.
Деньги на ближайшие траты. Коммуналка, продукты, доставка, платежи в течение месяца. Баланс будет двигаться. Для такого сценария стоит внимательно сравнить счета с ежедневным остатком, стоимость доступа к деньгам и условия ставки.
Резерв, который может понадобиться неожиданно. Здесь доступность денег не менее важна, чем процент. Проверь, можно ли снять нужную сумму без потери дохода за весь период и не мешают ли лимиты перевода. Высокая ставка неудобна, если ты боишься воспользоваться собственным резервом.
Сумма с известным горизонтом. Например, деньги точно не нужны до определённой даты. Тогда есть смысл отдельно сравнить накопительный счёт и вклад — не смешивая их условия. Для знакомства с разницей пригодится наш разбор вклада, счёта и карты с процентом на остаток.
Это не универсальное распределение денег по банкам. Я предлагаю сначала выбрать сценарий и только потом продукт. Иначе удобство рекламной цифры начинает управлять твоими обычными расходами.
Пять вопросов перед открытием
Скопируй их в заметку или чат банка. Ответы короткие, но полезнее большинства сравнений по одной ставке.
- На какой остаток начисляются проценты: минимальный, ежедневный или другой?
- Когда фиксируется остаток и что считается расчётным периодом?
- Как считаются проценты в первый неполный период и при закрытии?
- Какие условия нужны для ставки, когда заканчивается надбавка и что будет после неё?
- Когда выплачиваются проценты и куда они зачисляются?
Если на третий вопрос отвечают «можно снять когда угодно», это ещё не ответ про доход. Снять деньги и сохранить все ожидаемые проценты — разные возможности.
Для сравнения доступных продуктов открой вклады и накопительные счета на Discovia. Не считай порядок карточек рейтингом доходности: выбранный счёт всё равно нужно проверить по документам банка и своему сценарию движения денег.
Уже получил меньше процентов: проверка без паники
Выпиши из истории операций даты пополнений и снятий за нужный период. Затем найди правило базы начисления. Сравни расчётный минимум или дневные остатки, а не только баланс в день выплаты.
Отдельно проверь, не закончилась ли приветственная надбавка, выполнил ли ты условия ставки и не было ли закрытия счёта до выплаты. Потом попроси банк предоставить расшифровку: применённую ставку, период, базу и сумму процентов.
Если расшифровка не совпадает с договором, это уже предмет конкретного обращения. Но если совпадает, следующий шаг — не спор с калькулятором, а выбор более подходящего механизма для будущих денег. Исправлять прошлый минимум новым пополнением обычно поздно.
А если снял и вернул в тот же день?
Нельзя отвечать за все счета сразу. Важны правила фиксации остатка, время и дата проведения операций. Уточни их у банка; один календарный день в истории ещё не доказывает, что расчётная база не менялась.
Можно обнулить счёт и оставить его открытым?
Для дохода это может отличаться от закрытия. Посмотри правила нулевого остатка, выплаты уже начисленных процентов и возможные расходы. Не закрывай счёт только потому, что в приложении выглядит аккуратнее.
При ежедневном остатке проценты всегда выше?
Нет. Влияют ставка, надбавки, стоимость дополнительных условий, баланс и время хранения. В нашем примере ставки одинаковы специально — в реальном сравнении так бывает не всегда.
Я бы сохранил себе одну фразу: смотри не на процент рядом с названием, а на сумму дохода при твоих движениях денег. Один небольшой перевод способен показать разницу лучше любой рекламной таблицы.
Источники проверены 9 октября 2026 года. Расчёты условные, до налогов и без капитализации; условия реального счёта могут отличаться. В статье есть партнёрская ссылка: Discovia может получить вознаграждение при выполнении условий программы. Это не увеличивает ставку твоего счёта и не гарантирует её сохранение.